2026年の半導体市場において、圧倒的な存在感を示しているキオクシアホールディングス。同年夏に発表・実施された大規模な自社株買いは、株式市場や投資家の間で大きな話題となりました。上場以降の株価変動や、旧親会社である東芝、そしてウエスタンデジタルとの協業・買収交渉の歴史を経て、同社がどのような資本政策を描いているのかは非常に気になるところです。
本記事では、キオクシアの自社株買いに関する噂や市場への影響、上場に向けた背景、そして2026年最新の動向について客観的な事実に基づいて解説します。
キオクシアの自社株買いの全貌と市場への影響
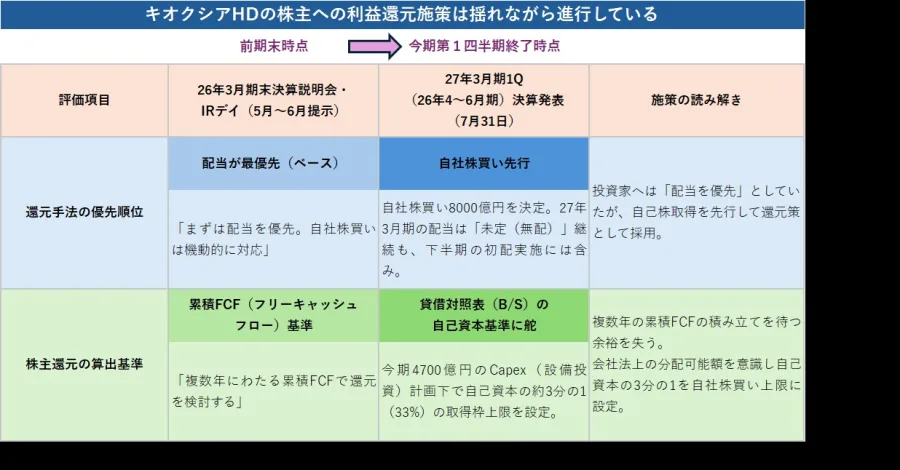
キオクシアホールディングスが発表した大規模な自社株買いは、市場に強いインパクトを与えました。企業が自社株買いを行う背景には、株主還元の強化や資本効率の最適化がありますが、今回の大型買い付けは単なる株価対策にとどまらず、上場後の株主構成の整理や資本政策の一環としても位置づけられています。
市場関係者の間では、「会社側による強力な買い支えがある」という見方が広がったものの、実際には発表直後のごく短期間で取得枠の大部分が消化されるなど、需給バランスに大きな変化をもたらしました。この巨額の資金還元の裏側には、急拡大するAIデータセンター向けのエンタープライズSSD需要を背景とした、歴史的な好業績と潤沢なキャッシュ・フローが存在しています。
上場(IPO)の経緯と東芝・ウエスタンデジタルとの関係
キオクシアの今日に至るまでの道のりは、決して平坦なものではありませんでした。かつての東芝メモリから独立した同社は、2020年の上場断念や、米ウエスタンデジタル(WD)との統合・買収交渉の停滞・破談など、幾多の試練を乗り越えてきました。
WDとの統合交渉においては、メモリ事業の切り分けや両社のシナジーについて長らく協議が続けられましたが、最終的に単独上場を選択。その後、2024年12月に東証プライム市場への新規上場を果たしました。この過程で、旧親会社である東芝や、上場を主導した米ベインキャピタルなどの大株主による持分売却が進められ、株式の流動性と市場への公開度合いが段階的に高められてきました。
【客観的データ】キオクシアの業績推移と資本政策の変遷
近年のキオクシアにおける業績の急回復と、資本・財務状況の推移を以下の表に整理します。巨額の赤字から一転して圧倒的な収益構造へ転換したプロセスが明確に読み取れます。
| 時期・決算期 | 売上収益 | 営業利益(または赤字) | 主な資本・財務動向 |
|---|---|---|---|
| 2024年3月期(通期) | 1兆0,765億円 | ▲2,527億円 | 半導体市況の低迷により営業赤字を記録 |
| 2025年3月期(通期) | 1兆7,065億円 | 4,517億円 | 需要の回復に伴い黒字転換を達成 |
| 2026年3月期(通期) | 2兆3,376億円 | 8,704億円 | AI需要を捉え、営業利益が大幅に拡大 |
| 2027年3月期 第1四半期 | 1兆7,671億円 | 1兆2,700億円 | 四半期ベースで驚異的な利益率(約71.9%)を記録 |
このデータが示す通り、固定費構造と価格上昇が噛み合ったことで莫大な現金が創出され、借入金の繰上返済や財務体質の改善、そして今回の大型自社株買いを実行できるだけの原資が生み出されました。過剰な設備投資を抑える「投資規律」が徹底されている点も、過去のメモリサイクルとは異なる大きな特徴です。
株価動向と市場で囁かれる「需給の罠」の真相
これほどの好業績や巨額の株主還元が発表された一方で、上場後の株価は高値から大きく調整する局面も見られました。この背景には、単なる業績の良し悪しだけではなく、株式市場特有の「需給の歪み」が深く関係しています。
最初に、大株主による段階的な保有株売却が進んだこと。そして、自社株買いの取得期間が短期で終了したことにより、市場参加者が期待していた継続的な買い支えが途切れたこと。加えて、株式分割を契機に個人投資家の信用買いが急増し、一時的な下落トレンドにおいてロスカットを余儀なくされる動きが重なりました。企業自体のファンダメンタルズ(基礎的条件)の強さと、短期的な需給の需給バランスの乖離を冷静に見極めることが重要視されています。
今後の見通しと米国上場・成長戦略の行方
今後の動向において最大の焦点となるのは、さらなる株式公開の展開や海外市場(米国など)への上場準備に関する公式の方針です。会社側はメディア等の観測報道に対して、準備を進めている事実を認めつつも、時期や市場、実施方法については「いずれも未定」であり、環境変化によっては上場を見送る可能性も含めて慎重な姿勢を崩していません。
また、サンディスクとの共同による中長期的な巨大投資計画など、次世代メモリの安定供給に向けた布石も打たれています。政府系の支援やパートナーシップを視野に入れつつ、市況の変動に左右されない持続的な成長モデルを築けるかどうかが、今後の企業価値を左右する最大のカギとなります。
【キオクシア自社株買い】に関するよくある質問(FAQ)
Q1:キオクシアの自社株買いは現在も継続して行われているのですか?
A1:2026年夏に発表された上限8,000億円の自社株買い枠は、発表直後の短期間で全枠の取得が完了しており、現在は会社側による買い付けは終了しています。
Q2:業績がこれほど好調なのに、株価が大きく変動・下落する理由は何ですか?
A2:歴史的な最高益を更新している一方、大株主による保有株の売却や、個人投資家の信用買い残の膨らみといった「株式需給の歪み」が一時的な下落圧力を生んだことが主な要因として挙げられています。
Q3:今後の米国上場や海外展開の計画はどうなっているのですか?
A3:会社側の公式説明によると、米国上場に向けた準備は進められているものの、具体的な時期や実施の有無については未定であり、市場環境を見極めながら慎重に判断される方針となっています。
キオクシアの自社株買いと上場にまつわる一連の動きは、半導体業界の激しい景気循環と、現代の巨大資本政策が交錯する非常に興味深い事例です。AIの普及に伴うデータ処理量の増大は、NANDフラッシュメモリの役割を一段と高めており、同社の収益基盤そのものはかつてないほど強固なものとなっています。
一方で、短期的な株価のブレや需給要因、海外上場を巡る不確定要素が存在するのも事実です。単なる噂や表面的な値動きに惑わされず、公式発表される財務データや中長期の投資規律、業界全体の需給バランスを冷静に観察していくことが、正確な現状把握と適切な判断につながると言えます。
Sources:
1. 【2026年10月最新】キオクシア(285A)は今が買い時か?高値から —