公的年金を受給している人のもとに届く「扶養親族等申告書」。自分は提出する必要があるのか、扶養家族がいなくても提出すべきなのか、書類を出さなかった場合に年金の手取り額が減るのかなど、判断に迷う人は少なくない。特に令和8年分は、税制改正によって年金の源泉徴収対象となる金額が変更され、従来の基準だけでは判断できなくなっている。
日本年金機構の2026年最新案内によると、令和8年分では65歳以上で年金額205万円以上、65歳未満で155万円以上の人を中心に申告書が送付された。一方、2026年6月に公表された令和8年度税制改正では、所得税の源泉徴収対象となる年金額がさらに引き上げられ、令和9年分からは住民税の控除を受けるための提出対象も拡大する。2026年11月7日時点で押さえておきたい提出対象、提出期限、記入例、電子申請の方法を整理する。
【基本解説】扶養親族等申告書とは?誰が何のために提出する書類なのか
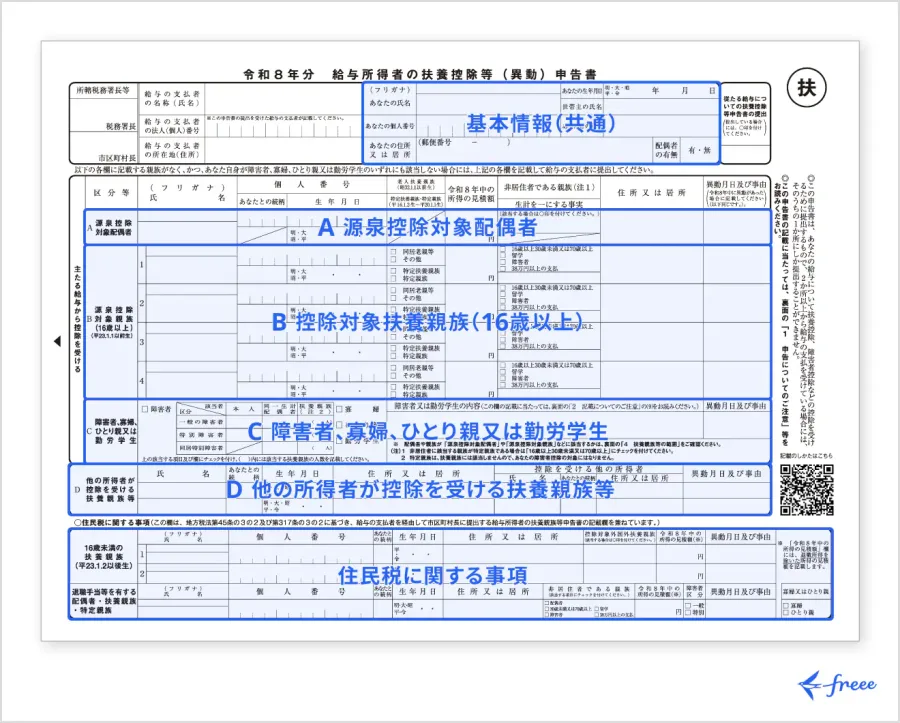
扶養親族等申告書とは、公的年金を受け取る人が、年金から源泉徴収される所得税や個人住民税について、配偶者控除・扶養控除・障害者控除などの適用に必要な情報を申告する書類だ。
正式名称は「公的年金等の受給者の扶養親族等申告書」。提出先は日本年金機構であり、会社員が勤務先に提出する「給与所得者の扶養控除等(異動)申告書」とは別の書類である。
なぜ年金受給者にも扶養親族等申告書が必要なのか老齢年金や退職を支給事由とする年金は、税法上、雑所得として扱われる。一定額以上の年金を受け取る人については、年金の支払い時に所得税などが源泉徴収される仕組みだ。
その際、配偶者や扶養親族の状況、本人の障害の有無などを反映して税額を計算するために、この申告書が使われる。
例えば、配偶者を扶養している人や、障害者控除・ひとり親控除の対象となる人は、該当する情報を申告することで、源泉徴収税額の計算に各種控除を反映できる。
日本年金機構は申告内容を市区町村にも提供する。令和9年分からは、個人住民税の控除を受けるための申告書としての役割も、これまで以上に明確になる。
対象となる年金と対象外の年金基本的な対象は、老齢または退職を支給事由とする年金である。老齢基礎年金や老齢厚生年金などを受給している人が主な対象となる。
一方、障害年金と遺族年金は非課税であり、これらの年金だけを受給している人は、通常、この書類による所得税の源泉徴収手続きの対象にはならない。
複数の年金を受給している場合は、それぞれの年金の種類や支払機関を確認する必要がある。すべての公的年金受給者に一律で提出義務があるわけではない。
【提出対象と提出不要の条件】令和8年分はどんな人が手続きする?
提出対象を判断する際には、年齢と年間の老齢年金額、受けられる控除の種類を分けて考える必要がある。
令和8年分の扶養親族等申告書の送付対象日本年金機構は、令和8年分の申告書を2025年9月10日から順次発送した。当初の所得税の源泉徴収対象となる年金額は、次のとおりだった。
- 65歳未満:年間155万円以上
- 65歳以上:年間205万円以上
- 老齢基礎年金が支給されている退職共済年金の受給者:退職共済年金が年間127万円以上
ここで注意したいのは、年金額の基準に該当することと、実際に申告書を提出しなければならないことは同じではない点だ。
年金額が基準を超えていても、控除対象となる配偶者や親族がおらず、本人が障害者・寡婦・ひとり親などにも該当しない場合は、原則として提出不要となる。
扶養親族がいなくても提出が必要になるケース「扶養親族等」という名称から、扶養している家族がいなければ提出する意味がないと考える人もいる。しかし、本人に関する控除も申告対象に含まれる。
例えば、次のような人は、扶養親族がいなくても申告書を提出することで控除を受けられる可能性がある。
- 本人が障害者控除の対象となる人
- 寡婦控除の条件に該当する人
- ひとり親控除の条件に該当する人
また、配偶者や親族が退職手当等を受け取る場合には、退職所得を除いた所得額が控除要件に該当するかどうかも確認する必要がある。
提出しなくてもよい主なケース日本年金機構が示している提出不要の代表的なケースは次のとおりだ。
- 日本年金機構から申告書の送付対象として案内されていない人
- 本人が障害者・寡婦・ひとり親などに該当しない人
- 控除対象となる配偶者や親族がいない人
- 退職手当等を受ける見込みのある配偶者や親族もいない人
ただし、令和9年分からは住民税の控除を目的とする提出対象が拡大する。所得税が源泉徴収されない年金額だからといって、必ず提出不要になるわけではない。
また、申告書が届いた場合でも、住んでいる自治体の住民税非課税限度額に満たないなど、実際には提出が不要となるケースがある。
【最新の金額比較】155万円・205万円から164万円・214万円へ!2026年税制改正の影響
2026年の扶養親族等申告書を理解するうえで、最も重要なのが源泉徴収対象額の変更だ。
令和7年度税制改正によって令和8年分の基準が引き上げられた後、2026年6月17日に日本年金機構が令和8年度税制改正による追加変更を公表した。
このため、令和8年分の当初の申告書送付基準と、2026年分の最終的な源泉徴収対象額を区別する必要がある。
| 区分・年分 | 65歳未満 | 65歳以上 | 基準の意味 |
|---|---|---|---|
| 令和7年分まで | 108万円以上 | 158万円以上 | 従来の源泉徴収対象額 |
| 令和8年分・当初 | 155万円以上 | 205万円以上 | 当初の申告書送付基準 |
| 令和8年分・追加改正後 | 164万円以上 | 214万円以上 | 所得税の源泉徴収対象額 |
| 令和9年分の送付基準 | 98万円以上 | 148万円以上 | 住民税の課税対象となる可能性も考慮した送付基準 |
※金額は老齢・退職を支給事由とする年金の年間額。退職共済年金については別の基準がある。また、令和9年分の98万円・148万円は所得税の源泉徴収基準ではない。
令和8年度税制改正で何が変わったのか2026年6月17日に日本年金機構が公表した改正内容では、所得税の基礎控除の引上げに伴い、公的年金等に係る源泉徴収対象額が変更された。
65歳以上では205万円未満から214万円未満へ、65歳未満では155万円未満から164万円未満へと、所得税が源泉徴収されない範囲が拡大する。
この改正は2026年12月1日に施行され、令和8年分の所得税にも適用される。11月までの源泉徴収事務には変更がないが、12月の年金支払い時に年間の税額を再計算し、過納額があれば原則として還付する仕組みだ。
したがって、2026年中の年金振込額に関しては、12月の精算を含めて確認することが大切になる。
令和9年分は住民税の控除にも対象が拡大さらに注目されるのが、令和9年分からの個人住民税に関する変更だ。
これまでは主に所得税の源泉徴収対象者に向けて送付されていたが、令和8年度税制改正によって、住民税の各種控除を受けようとする年金受給者にも提出対象が広がる。
日本年金機構は、令和9年分の申告書を2026年9月7日から順次発送している。送付対象は、65歳未満で年金額98万円以上、65歳以上で148万円以上の人が基本となる。
この金額は、単身者の住民税非課税限度額の最低水準を基準にしたものだ。実際の非課税限度額は居住地の級地区分によって異なる。
65歳以上の場合、1級地は155万円、2級地は151万5,000円、3級地は148万円。65歳未満の場合は、それぞれ105万円、101万5,000円、98万円となる。
つまり、令和9年分では、所得税が源泉徴収されない人でも、住民税の控除を受けるために申告書が必要になる可能性がある。
【書き方と記入例】扶養親族等申告書の各項目で間違えやすいポイント
申告書を書く際には、前年から家族構成や所得状況が変わっているかを最初に確認したい。日本年金機構は、前年に提出した人向けの継続用と、初めて提出する人向けの新規用の手引きを用意している。
本人情報と前年からの変更の有無最初に、受給者本人の氏名や住所、電話番号などの基本情報を確認する。
前年に申告書を提出している人は、前年の申告内容があらかじめ印字されている場合がある。内容に変更がなければ、「前年から変更なし」の項目を選択し、氏名を記入して提出する方法が基本だ。
前年から変更がない場合、ほかの項目をすべて書き直す必要はない。押印も不要となっている。
配偶者・扶養親族の記入方法配偶者や親族を申告する場合は、氏名、生年月日、個人番号、年間所得の見積額、同居・別居の状況などを確認する。
特に重要なのは、収入と所得を混同しないことだ。所得とは、給与収入や事業収入などから必要な控除・経費を差し引いた金額であり、単純な年間収入額とは異なる。
令和8年分の申告では、配偶者以外の親族について、原則として年間所得58万円以下が扶養控除等の基準となる。19歳以上23歳未満の親族には、85万円以下などの特別な基準も設けられている。
令和9年分以降は、税制改正により一般の扶養親族等の所得要件が62万円以下に変更される。対象年を間違えないよう、手元の申告書に対応する手引きを使いたい。
障害者・寡婦・ひとり親の記入本人や配偶者、親族が障害者控除の対象となる場合は、該当する障害区分を記入する。
障害者控除には普通障害者と特別障害者の区分があり、障害の状態によって適用区分が異なる。親族の所得要件も確認が必要だ。
寡婦控除とひとり親控除については、本人の所得が500万円以下であることなど、法律で定められた条件を満たす必要がある。単に配偶者と別居しているという理由だけでは対象にならない。
退職所得や国外居住の親族にも注意配偶者や親族が退職手当を受け取る予定の場合、年間所得の見積額と、退職所得を除いた年間所得の見積額を分けて記載する必要があるケースがある。
退職所得を除いた所得額は、住民税の控除判定に関係する。所得税の源泉徴収額には直接影響しなくても、市区町村に提供され、翌年度の住民税の計算に反映される。
また、国外に居住する配偶者や扶養親族を申告する場合には、親族関係書類や送金関係書類など、条件に応じた添付書類が必要になる。
なお、紙の申告書に記入する際は、楷書体で読みやすく記入する。記入例で赤字が使われていても、実際の記入には黒のボールペンを使用する。
【提出期限と電子申請】紙の郵送・マイナポータル・ねんきんネットの手順
扶養親族等申告書の提出方法は、紙の郵送と電子申請の2種類がある。電子申請を利用すれば、郵送の手間や切手代を省ける。
令和8年分の提出期限は2025年10月31日令和8年分の申告書は、2025年9月4日から電子申請、9月10日から紙の申告書の発送が開始され、提出期限はいずれも2025年10月31日(金)だった。
2026年11月7日時点では、この当初の期限はすでに過ぎている。
ただし、日本年金機構は2026年2月6日、未提出者(一部対象者を除く)に再度のお知らせを送付した。期限を過ぎた場合でも、控除に該当する人はなるべく早く提出するよう案内している。
令和8年分については、提出後に2026年最初の年金支払いまでさかのぼって源泉徴収税額を再計算する取り扱いが示されている。
令和9年分の提出期限は手元の通知で確認令和9年分の申告書は2026年9月7日から順次発送されている。提出期限については、届いた申告書や案内に記載された日付を確認する必要がある。
電子申請による提出を済ませている人は、紙の申告書を重複して提出する必要はない。過去に電子申請を行い、ペーパーレス化の設定をしている人は、紙ではなくマイナポータルのお知らせを確認したい。
紙で提出する場合の手順紙の申告書を提出する場合は、次の手順で進める。
- 日本年金機構から届いた申告書と記入の手引きを確認する。
- 本人情報や配偶者・扶養親族の情報を記入する。
- 各種控除の該当状況と所得見積額を確認する。
- 記入漏れがないか確認する。
- 同封の返信用封筒に入れ、指定された提出先に郵送する。
返信用封筒がない場合や申告書を紛失した場合は、日本年金機構の公式案内から該当年分の様式を印刷して提出できる。令和8年分と令和9年分では様式が異なるため注意したい。
マイナポータルとねんきんネットによる電子申請電子申請は、マイナポータルとねんきんネットを連携して利用する。日本年金機構から申告書のお知らせが届いており、電子申請の対象となる人が利用できる。
事前に必要となるものは次のとおり。
- 本人のマイナンバーカード
- 署名用電子証明書のパスワード
- マイナンバーカード対応のスマートフォン、またはパソコン
- パソコンを使用する場合はICカードリーダライタ
- マイナポータルの利用登録と、ねんきんネットとの連携
実際の操作は次の流れとなる。
- マイナポータルにログインする。
- トップ画面から「年金」を選択する。
- 「老齢年金の受給」を開く。
- 「扶養親族等申告書の作成」を選択する。
- ねんきんネットに移動し、申告内容を入力する。
- 内容を確認して電子署名を付与し、提出を完了する。
提出後の受付状況はマイナポータルで確認できる。申告内容の確認や誤入力の修正は、ねんきんネットから行える。
電子申請を利用した場合、紙の申告書を別途提出する必要はない。翌年以降は紙の送付が省略され、マイナポータルのお知らせによる案内が基本となる。
ただし、電子申請の対象外となる人もいるため、利用できない場合は紙で提出する必要がある。
【プロの結論】申告書を出さないと年金の手取り額はどうなる?知っておきたい注意点
扶養親族等申告書を提出しない場合、問題になるのは、主に年金の源泉徴収時に各種人的控除が反映されないことだ。
提出しないと税金が高くなる可能性がある申告書を提出しなければ、源泉徴収時に配偶者控除や扶養控除などの人的控除が適用されない。結果として、毎回の年金支払いから差し引かれる所得税が多くなる可能性がある。
ただし、申告書を提出しなかったからといって、最終的な税額が必ず高くなるわけではない。
確定申告によって年間の所得税を精算し、控除を反映できる場合がある。年金からの源泉徴収は、年間の最終的な税額そのものではなく、あくまで前払いに当たる。
また、所得税の申告書と住民税の申告書の扱いは同一ではない。令和9年分以降は、住民税の控除を受けるために日本年金機構へ提出する必要があるケースも増える。
給与所得がある人は扶養の重複に注意年金を受給しながら働いている人は、勤務先にも扶養控除等申告書を提出している場合がある。
同じ配偶者や扶養親族を勤務先と日本年金機構の双方で申告すると、所得控除が重複して適用される可能性がある。その結果、確定申告で追加納税が必要になることもある。
給与と年金の両方を受け取っている人は、双方の申告内容を照合し、同じ親族について二重に控除を受けていないか確認したい。
年金受給者が確認しておきたい判断基準- 年金額が基準未満:所得税の源泉徴収対象外でも、令和9年分は住民税の基準に該当する可能性を確認する。
- 扶養家族がいる:配偶者や親族の年間所得見積額を確認する。
- 本人に障害がある:本人の障害者控除の該当状況を確認する。
- 家族に退職所得がある:退職所得を除く所得額も確認する。
- 前年から状況が変わった:変更なしを選択せず、該当項目を修正する。
- 期限を過ぎた:提出が必要な場合は、できるだけ早く手続きを行う。
特に2026年は、令和8年度税制改正と令和9年分の住民税関連の変更が重なる。前年の基準をそのまま使わず、対象年ごとに日本年金機構の最新案内を確認することが、申告漏れや過剰な源泉徴収を防ぐポイントとなる。
【扶養親族等申告書に関するよくある質問(FAQ)】
Q1:扶養親族等申告書は年金受給者全員が提出する必要がありますか?
A1:いいえ。主に老齢・退職年金の受給者が対象です。一定以上の年金額があり、各種控除を受ける人が提出します。障害年金・遺族年金だけを受給している人は、通常、所得税の源泉徴収に関する提出対象ではありません。
Q2:扶養している家族がいなくても提出できますか?
A2:できます。本人が障害者・寡婦・ひとり親などに該当する場合は、扶養親族がいなくても控除を受けられる可能性があります。一方、本人にも該当する控除がなければ原則提出不要です。
Q3:令和8年分の提出期限を過ぎてしまいました。今からでも間に合いますか?
A3:日本年金機構は期限後でもなるべく早く提出するよう案内しています。提出後は令和8年最初の年金支払いまでさかのぼって源泉徴収税額を再計算する取り扱いがあります。必要な人は早めに手続きをしてください。
Q4:年金額が155万円未満、または205万円未満なら提出不要ですか?
A4:令和8年分の当初の所得税の源泉徴収基準では、65歳未満155万円、65歳以上205万円が目安でした。ただし、2026年の追加税制改正で基準が164万円・214万円に引き上げられました。また、令和9年分は住民税の控除を受ける人にも対象が拡大されるため、年金額だけで判断するのは適切ではありません。
Q5:電子申請をした場合、紙の申告書も送る必要がありますか?
A5:必要ありません。マイナポータルとねんきんネットを通じて電子申請が完了すれば、紙の申告書を重複して提出する必要はありません。
Q6:扶養親族等申告書を提出しないと年金が減額されますか?
A6:年金の受給権や年金の基本額が減額されるわけではありません。ただし、源泉徴収時に各種控除が反映されず、所得税の天引き額が増える可能性があります。確定申告などによって年間税額を精算できる場合があります。
Q7:令和9年分は所得税がかからない人も提出する必要がありますか?
A7:必要になる場合があります。令和8年度税制改正によって住民税の控除を受ける人にも提出対象が拡大しました。65歳以上148万円以上、65歳未満98万円以上は日本年金機構の送付基準の目安ですが、実際の提出要否は居住地の非課税限度額や控除の該当状況によって決まります。
扶養親族等申告書は、公的年金受給者が所得税や住民税の各種控除を受けるために必要な重要書類だ。提出対象は年金額だけで決まるわけではなく、本人の障害の有無、配偶者や親族の所得、退職所得の状況などによって変わる。
令和8年分は当初の送付基準が65歳未満155万円以上、65歳以上205万円以上だったが、2026年の追加税制改正で所得税の源泉徴収対象額は164万円・214万円に引き上げられた。12月の年金支払い時には税額の再計算と還付が行われる場合もある。
さらに令和9年分では、住民税の控除を受ける人にも提出対象が拡大する。65歳未満98万円以上、65歳以上148万円以上という送付基準が設けられ、所得税が源泉徴収されない人も確認が必要になる。
2026年11月時点で大切なのは、令和8年分の提出状況を確認するとともに、すでに発送が始まっている令和9年分の申告書について、通知内容と提出期限を確認することだ。
紙での郵送が難しい場合はマイナポータルとねんきんネットによる電子申請も活用できる。年金の手取り額と翌年度の住民税に関わる手続きだからこそ、年ごとの制度変更を確認し、必要な控除を漏れなく申告したい。
主な公式確認資料: 日本年金機構「令和8年分扶養親族等申告書」「令和8年度税制改正による公的年金等に係る主な改正事項」「老齢年金から源泉徴収される所得税の控除を受けるとき」「令和9年分扶養親族等申告書の提出方法」、国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」。