第三セクターとは、国や地方自治体などの公的機関と、民間企業が共同で出資して設立する法人、またはその事業方式を指します。行政の公共性と民間企業の経営ノウハウを組み合わせ、鉄道・地域交通、観光施設、都市開発、地域産業の振興など、民間企業だけでは採算を確保しにくい公共性の高い事業を担う仕組みです。
2026年現在、第三セクターは地域社会を支える一方、経営赤字や債務超過、自治体による損失補償・債務保証といった財政問題も抱えています。総務省の2024年度調査を基にした集計では、第三セクター等の経常赤字法人率は39.6%。加えて、地方公共団体による損失補償・債務保証の残高は1兆9,360億円に達しています。制度の仕組みからPFIとの違い、経営悪化の原因、自治体の監督責任まで、最新の公表データを交えて解説します。
【基本知識】第三セクターとは?第一セクター・第二セクターとの違いを解説
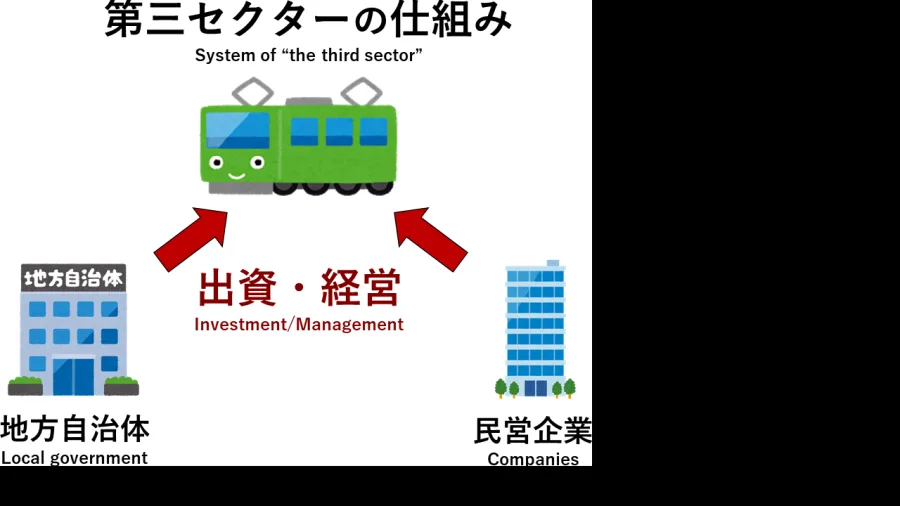
第三セクターは、英語の「Third Sector」に由来する言葉です。日本の行政・地域経済の分野では、一般に第一セクターである公的部門と、第二セクターである民間企業が共同で出資して設立する法人を意味します。
特徴は、公共性と収益性という異なる目的を、一つの法人の中で両立させることです。
例えば、人口減少地域で鉄道を維持する場合、利用者数だけを基準にすれば廃線が合理的と判断されることがあります。しかし、通学・通勤・通院などに必要な交通手段であれば、地域社会にとっての価値は運賃収入だけでは測れません。
こうした事業に自治体が出資し、民間企業の経営技術や営業力を取り入れることで、公共サービスを継続する選択肢が生まれます。
第一セクター・第二セクター・第三セクターの違い3つのセクターは、主に事業の担い手と目的によって区別できます。
- 第一セクター:国や地方自治体などの公的機関。住民福祉、公共サービス、社会基盤の整備などを担う。
- 第二セクター:株式会社などの民間企業。利益の獲得や事業の成長を主な目的とする。
- 第三セクター:公的機関と民間企業が出資して設立する法人。公共性と民間の経営能力を組み合わせる。
第三セクターでは、自治体が地域住民へのサービス維持を重視する一方、民間企業は投資に対する収益や事業の継続性を重視します。
この違いは、経営判断において大きな意味を持ちます。利益が出にくくても公共交通を維持したい自治体と、採算性を重視する民間企業の間で意見が分かれる可能性があるためです。
第三セクターにはどのような法人があるのか第三セクターは、特定の法律で定められた単一の法人形態ではありません。会社法に基づく株式会社や合同会社、一般社団法人、一般財団法人など、さまざまな法人形態で設立されます。
総務省の地方財政白書では、地方公共団体が出資する会社法法人や、出捐する社団法人・財団法人などを第三セクターとして整理しています。
一方、第三セクターと混同されやすいのが地方三公社です。
- 地方住宅供給公社:住宅や宅地の供給を担う。
- 地方道路公社:有料道路などの整備・管理を担う。
- 土地開発公社:公共用地の取得や造成などを担う。
これらは個別の法律に基づいて地方自治体が設立する公的な法人です。民間企業との共同出資を基本とする一般的な第三セクターとは、設立根拠や資本関係が異なります。
なお、総務省の統計で使われる「第三セクター等」という表現には、第三セクターだけでなく、地方三公社や地方独立行政法人などが含まれる場合があります。統計を比較するときは、この集計範囲を確認することが大切です。
【仕組みを図解】第三セクターの設立方法・出資割合・関係者の役割
第三セクターはどのような流れで設立されるのか第三セクターの設立は、自治体が地域の課題や公共サービスの必要性を検討するところから始まります。
一般的な設立の流れは次のとおりです。
- 事業目的の設定:地域交通、観光振興、施設運営など、自治体が解決したい課題を明確にする。
- 事業可能性の調査:需要予測、初期投資、維持管理費、将来の収支などを分析する。
- 出資者の選定:自治体、地元企業、金融機関、関連事業者などの参加を検討する。
- 出資比率と役割の決定:資本金、議決権、役員構成、事業責任などを整理する。
- 法人設立:会社法や一般法人法など、選択した法人形態に応じて設立する。
- 事業開始と経営管理:収支状況や公共サービスの実績を定期的に評価する。
重要なのは、設立そのものではなく、長期間にわたって事業を維持できる経営計画を用意することです。初期投資を自治体と民間企業で分担しても、毎年の運営費用や設備更新費用を確保できなければ、経営は次第に厳しくなります。
自治体と民間企業はどのような役割を担うのか第三セクターの関係者は、出資するだけでなく、それぞれ異なる役割を持ちます。
| 主体・関係者 | 第三セクターとの関係 | 主な役割・責任 |
|---|---|---|
| 国・地方自治体 | 出資者・公共政策の担い手 | 公共性の確保、政策的支援、経営状況の把握 |
| 民間企業 | 出資者・事業パートナー | 経営ノウハウ、技術、営業力、人材の提供 |
| 第三セクター法人 | 事業の実施主体 | 施設運営、サービス提供、収益管理、事業責任 |
| 金融機関 | 融資・資金調達の支援者 | 融資審査、資金供給、返済状況の管理 |
| 地域住民・利用者 | サービスの受益者 | 施設・交通・観光サービスの利用、地域活動への参加 |
自治体は公共政策の実現を担い、民間企業は事業の効率性や収益性を高めます。ただし、実際の経営判断は出資比率、定款、株主総会、取締役会などの仕組みによって決まります。
自治体の出資割合に法律上の一律ルールはあるのか第三セクターを設立する際、自治体が必ず50%以上出資しなければならないという一般的なルールはありません。
自治体の出資比率は、事業の性格や民間企業の参加意欲、経営上の責任分担などによって決定されます。
ただし、出資割合は自治体の監督権限や議会への報告義務などに関係します。
- 50%以上:地方自治法第221条第3項などに基づく調査権や、経営状況の議会報告に関係する基準となる。
- 25%以上50%未満:条例による指定など一定の条件で調査権の対象となる場合がある。また、監査委員による監査などの制度も関係する。
- 25%未満:出資比率だけで判断せず、損失補償、債務保証、補助金、貸付金などの財政的関与も確認する必要がある。
したがって、自治体の出資割合だけで第三セクターへの関与の強さを判断するのは適切ではありません。少数出資でも多額の財政支援を行っている場合、自治体が抱える実質的なリスクは大きくなる可能性があります。
【徹底比較】第三セクターとPFIの違い・メリットとデメリット
第三セクターとPFIは何が違うのか第三セクターとPFIは、どちらも公共事業に民間の能力を取り入れる仕組みですが、制度の性質が異なります。
PFIは「Private Finance Initiative」の略称で、民間の資金、経営能力、技術力を活用して公共施設の設計・建設・維持管理・運営などを行う事業手法です。
第三セクターは、自治体と民間企業が共同出資した法人が事業を実施する仕組みです。一方、PFIでは自治体が事業の発注者となり、選定された民間事業者が契約に基づいて事業を実施します。
内閣府のPPP/PFI推進室が示す両者の主な違いは、次のとおりです。
第三セクター方式
- 自治体と民間企業の間に資本関係がある。
- 同じ法人内で公共性と収益性を踏まえた経営判断を行う。
- 株主としての関与や役員派遣などを通じて経営に関与する。
- 事業運営の裁量が比較的大きい。
PFI方式
- 自治体が公共事業の発注者となる。
- 民間事業者や特別目的会社(SPC)が契約に基づいて事業を実施する。
- 自治体と事業者の資本関係を必要としない方式が一般的。
- 事業契約やモニタリングを通じてサービス水準や責任を管理する。
つまり、第三セクターは官民共同出資の法人を活用する方式であり、PFIは民間資金やノウハウを契約によって活用する公共事業の実施手法です。
第三セクターのメリット第三セクターの最大のメリットは、行政だけでは難しい事業を民間企業の経営能力と組み合わせて実現できることです。
1. 民間の経営ノウハウを活用できる
観光施設や地域交通の運営では、営業戦略、マーケティング、設備管理、顧客サービスなどの専門知識が必要です。民間企業が参画することで、行政組織だけでは得にくい経験や技術を活用できます。
2. 公共性の高い事業を維持できる
民間企業だけでは利益を確保しにくい地域でも、自治体が公共的な必要性を踏まえて事業に参加することで、交通や生活関連サービスを維持しやすくなります。
3. 官民で資金や経営資源を分担できる
自治体と民間企業が共同出資することで、初期投資や事業運営に必要な経営資源を分担できます。地域企業の参加によって、地元経済との連携も進めやすくなります。
4. 経営判断に柔軟性を持たせられる
行政直営とは異なり、会社組織として意思決定できるため、事業環境の変化に応じて営業方法やサービス内容を調整しやすい側面があります。
第三セクターのデメリット一方で、官民共同出資だからこそ発生する問題もあります。
1. 公共性と収益性が対立する
自治体は住民サービスを重視しますが、民間企業は収益や投資効率を重視します。赤字事業の継続や料金改定などをめぐって、経営方針が一致しないことがあります。
2. 経営責任が曖昧になりやすい
業績が悪化した場合、経営陣、自治体、民間株主の誰がどこまで責任を負うのかが不明確になることがあります。
3. 自治体の財政負担が膨らむ可能性がある
出資金だけでなく、補助金、貸付金、損失補償などを通じて自治体の負担が拡大するケースがあります。
4. 経営改善や撤退の判断が遅れる
地域雇用や住民生活への影響を考慮するあまり、事業の縮小や撤退を決断できず、赤字が長期化する可能性があります。
第三セクターの評価では、公共サービスの維持という成果と、事業を持続させるための財務的な健全性を分けて考える必要があります。
【2026年最新】第三セクターの経営状況と赤字・経営健全化の実態
総務省の2024年度調査で分かった経営実態2026年現在、全国の第三セクター等の経営状況を把握するうえで重要なのが、総務省が公表した「第三セクター等の出資・経営等の状況」です。2020年度以降は隔年公表となっており、2024年度決算データが最新の全国調査に当たります。
東京商工リサーチが2026年5月20日に公表した分析によると、2024年度の第三セクター等は7,113法人でした。このうち、内訳は第三セクター6,336法人、地方三公社611法人、地方独立行政法人166法人です。
なお、ここでいう7,113法人は第三セクターだけの数ではなく、関連する法人区分を含む集計です。
決算が判明した5,926法人の収益総額は7兆4,045億円と過去最高を記録しました。しかし、収益の拡大が必ずしも経営健全化を意味するわけではありません。
主な経営指標は以下のとおりです。
- 経常赤字法人:2,352法人
- 経常赤字法人率:39.6%
- 債務超過法人:246法人
- 債務超過法人率:4.1%
- 自治体から補助金を受けた法人:2,823法人
- 自治体からの借入金残高:3兆4,397億円
- 損失補償・債務保証残高:1兆9,360億円
特に注目したいのは、経常赤字法人率が前回の40.6%から39.6%に改善したものの、依然として約4割の法人が赤字という点です。
また、自治体から補助金を受けた法人は決算判明法人の47.6%を占めています。補助金収入を計上した法人も多く、公共的な支援が事業継続を支えている実態がうかがえます。
2026年の第三セクター鉄道は41社中36社が赤字第三セクターの経営課題が特に分かりやすく表れる分野が、地域鉄道です。
第三セクター鉄道等協議会が2026年10月6日に公表した2025年度の輸送実績・経営成績によると、加盟41社の年間輸送人員は1億673万9,000人でした。前年度から218万4,000人、率にして2.1%増加しています。
しかし、経営成績は厳しい状況です。
- 加盟事業者:41社
- 黒字事業者:5社
- 赤字事業者:36社
- 経常損失の合計:109億4,428万円
- 前年度の経常損失:95億7,037万円
輸送人員が回復しても、経営改善が追いついていないことが分かります。
協議会の発表では、電気料金、軽油などの燃料費、修繕費、人件費の増加が経営を圧迫する要因として挙げられています。また、少子化による生徒数の減少や、沿線地域の利用者構造の変化も課題です。
つまり、利用者が増えれば自動的に黒字化するわけではありません。鉄道は線路や車両、駅などの維持費が必要な固定費の大きい事業であり、乗客数が一定程度増えても、設備更新や安全対策に必要な費用が収入を上回る場合があります。
2026年に見えてきた第三セクターの新しい課題2026年の動向として注目されるのが、事業を支える民間株主の撤退です。
東京商工リサーチの2026年5月の分析では、兵庫県で生野銀山を観光施設として運営してきた第三セクター、株式会社シルバー生野について、筆頭株主の三菱マテリアルが事業から撤退することに伴い、2026年度で解散する予定であると報じられています。その後は朝来市が運営を引き継ぐ方針です。
この事例は、第三セクターの事業継続が自治体だけで決まるものではないことを示しています。民間企業が株主として参加する以上、その企業の経営戦略や撤退方針も事業の将来に影響します。
今後は、民間株主が撤退した場合の事業承継、設備の所有権、雇用の維持、自治体による直接運営への移行なども、設立時点から検討しておく必要があります。
【財政リスクを検証】第三セクターが赤字・経営破綻する理由と損失補償・債務保証
第三セクターの経営が悪化する主な原因第三セクターが赤字に陥る理由は、単純な経営努力の不足だけではありません。事業構造や地域経済、行政との関係など、複数の要因が重なっています。
人口減少と需要予測のずれ
観光施設、地域鉄道、商業施設などは、利用者数が収益を左右します。設立時に想定していた人口や観光需要が実現しなければ、計画していた収入を確保できません。
過大な初期投資
観光開発や地域振興施設などでは、大規模な建設投資を行った後、利用者数が予測を下回ることがあります。借入金の返済や設備維持費は利用者数に比例して減るわけではなく、経営を圧迫します。
経営責任と意思決定の不明確さ
自治体、民間株主、金融機関など複数の関係者が存在すると、経営判断に時間がかかることがあります。役員人事や事業方針が政治的な事情に左右されれば、迅速な経営改善が難しくなります。
人件費・エネルギー費・設備更新費の増加
交通や公共施設の運営では、安全性を維持するための支出を簡単には削減できません。物価高や人手不足、老朽化設備の更新が重なると、収益が回復しても利益が残らない状況になります。
自治体の支援を前提とした経営
赤字になっても自治体が補助金を投入するという期待が強くなると、事業そのものの採算性を改善する動機が弱まる可能性があります。赤字の原因を分析せず、毎年の補填で問題を先送りすることは、将来の財政負担を増やす要因です。
損失補償と債務保証の違いとは第三セクターの経営問題を考える際に、必ず理解しておきたいのが損失補償と債務保証です。
どちらも自治体の財政リスクに関係しますが、法的な性質は同じではありません。
債務保証とは、第三セクターが金融機関などから借入金を返済できなくなった場合に、保証人である自治体が契約に基づいて返済義務を負う仕組みです。
損失補償とは、第三セクターの事業や債務に関連して金融機関などに生じた損失について、契約で定められた条件に従って自治体が補填する仕組みです。
損失補償は、一般に主たる債務の返済不能だけで直ちに保証人として支払う債務保証とは異なり、契約で定めた損失発生の条件や回収不能の状況などが問題になります。
ただし、契約書に損失補償と記載されていれば、どのような内容でも問題がないわけではありません。実質的な契約内容によっては債務保証と同様の性質があるとして、法的な有効性が争われることもあります。
自治体にとっては、これらの契約が直ちに全額の現金支出を意味するわけではない一方、第三セクターの破綻時に大きな財政負担が発生する可能性がある点が重要です。
自治体の財政負担はどれほど大きいのか東京商工リサーチが総務省の2024年度調査を基にまとめたデータでは、自治体からの借入金残高は3兆4,397億円、損失補償・債務保証残高は1兆9,360億円です。
合計すると5兆3,757億円に達します。
この数字は第三セクター等全体に関するものであり、すべての自治体が直ちに同額の支払い義務を負っているという意味ではありません。しかし、自治体と関係法人の財政的な結び付きが大きいことを示す重要な指標です。
また、自治体からの借入金や保証があるからといって、第三セクターの経営が安全であるとは限りません。むしろ、自治体の信用力によって資金調達を続けられることが、経営問題の先送りにつながる可能性もあります。
第三セクターが破綻すると自治体も破綻するのか第三セクターが経営破綻したからといって、出資自治体が自動的にすべての債務を負うわけではありません。
株式会社の場合、原則として株主の責任は出資額の範囲内です。しかし、自治体が別途損失補償や債務保証を行っている場合は、その契約内容に応じた負担が生じる可能性があります。
また、公共サービスを継続するために自治体が施設を引き継いだり、追加支援を行ったりする場合には、出資額を超える実質的な負担が発生することもあります。
第三セクターの破綻リスクを評価するときは、貸借対照表上の負債だけでなく、自治体との契約、保証残高、事業承継費用まで含めて検討する必要があります。
【自治体の監督責任】地方自治法第221条と第三セクターの経営健全化
地方自治法第221条は何を定めているのか第三セクターに対する自治体の関与を考えるうえで重要なのが、地方自治法第221条です。
同条は、地方公共団体の長が予算執行の適正を確保するため、対象となる法人などに対して報告を求めたり、実地調査を行ったり、必要な措置を求めたりできることを定めています。
第3項では、この規定を、一定の出資法人や自治体が借入金の元金・利子を保証したり、損失補償などの債務を負担したりしている法人にも準用しています。
ただし、すべての第三セクターに無条件で同じ監督権限が及ぶわけではありません。具体的な対象法人は地方自治法施行令第152条などによって定められています。
主な基準は次のとおりです。
- 自治体が資本金や基本金などの50%以上を出資している法人。
- 自治体が25%以上50%未満を出資し、条例で指定している法人。
- 自治体が一定割合以上の債務を負担している法人で、法令や条例上の要件を満たすもの。
加えて、地方自治法第243条の3第2項では、一定の対象法人について、自治体の長が毎事業年度の経営状況を説明する書類を作成し、議会に提出する仕組みが設けられています。
このように、第三セクターの経営状況は、法人内部だけで完結する問題ではありません。自治体の財政運営や議会によるチェックにも関係しています。
総務省が求める第三セクターの経営健全化総務省は2014年8月に「第三セクター等の経営健全化等に関する指針」を示し、地方公共団体に対して、関係する第三セクター等の経営状況を把握し、必要に応じて抜本的な改革を進めるよう求めています。
また、2018年2月には経営健全化方針の策定について通知し、2019年7月には方針の策定と取り組み状況の公表を求める通知を出しました。
これらの取り組みでは、単に赤字を減らすだけでなく、法人の存続意義や公共性、自治体の財政的なリスクを総合的に検証することが重視されています。
経営状況が著しく悪化している法人については、事業の再構築、経営改善、民間譲渡、統合、解散なども選択肢になります。
第三セクターの経営健全化を判断する6つのポイント第三セクターの経営が健全かどうかを判断する際は、単年度の黒字・赤字だけを見るのでは不十分です。
次の6項目を確認が必要です。
- 事業の公共性:住民生活に必要な事業なのか。民間企業だけでは提供が難しいサービスなのか。
- 収益構造:利用料金、営業収入、補助金など、収入の内訳はどうなっているか。
- 財務の安全性:借入金、債務超過、資金繰り、将来の設備更新費用はどうなっているか。
- 自治体の財政リスク:出資額だけでなく、損失補償や債務保証の残高はいくらか。
- 経営体制:役員の責任、経営計画、外部監査、情報公開が適切に機能しているか。
- 撤退・承継計画:事業継続が難しくなった場合、誰が施設やサービスを引き継ぐのか。
特に重要なのは、公共性と採算性を別々に評価することです。
赤字であっても、住民の生活に不可欠な交通サービスを提供しているなら、一定の公的支援には合理性があります。ただし、支援の金額や成果を明らかにし、改善策を定期的に検証する仕組みが必要です。
【プロの結論】第三セクターは赤字か黒字かだけで評価してはいけない第三セクターの本質は、民間企業の採算性だけでは維持できない公共的なサービスを、官民連携によって実現することです。
そのため、一般企業と同じ基準で黒字・赤字だけを判断すると、地域にとって必要なサービスの価値を見落とすことがあります。
一方で、公共性を理由に赤字を無条件で補填し続けることも適切ではありません。
本当に必要な事業なのか、支援額に見合う住民サービスを提供しているのか、経営改善の余地はあるのか。これらを定期的に検証し、継続・縮小・再編・撤退を判断できる体制が大切です。
第三セクターに関するよくある質問(FAQ)
Q1:第三セクターとは簡単にいうと何ですか?
A1:国や地方自治体などの公的機関と民間企業が共同出資して設立する法人、またはその事業方式です。公共性の高い事業に民間の経営ノウハウを取り入れることを目的としています。
Q2:第三セクターは公務員が運営しているのですか?
A2:必ずしもそうではありません。第三セクターは独立した法人であり、役員や従業員が事業を運営します。自治体職員が役員に就任したり、民間企業から人材が派遣されたりする場合もあります。
Q3:第三セクターとPFIの違いは何ですか?
A3:第三セクターは自治体と民間企業が共同出資した法人を活用する方式です。PFIは民間の資金や技術、経営能力を契約によって活用する公共事業の実施手法です。第三セクターでは資本関係があることが基本的な特徴です。
Q4:第三セクターの出資比率は自治体が50%以上でなければいけませんか?
A4:いいえ。第三セクター全般に自治体の出資比率50%以上を義務付ける一律の規定はありません。ただし、地方自治法第221条第3項などの調査権や議会報告に関する制度では、50%以上の出資などが対象要件に関係します。
Q5:第三セクターが赤字になった場合、自治体が必ず補填するのですか?
A5:必ず補填するわけではありません。株式会社などでは原則として株主責任は出資額の範囲内ですが、自治体が損失補償や債務保証を行っている場合、契約内容に応じて財政負担が生じる可能性があります。
Q6:2026年現在、第三セクターの経営状況は改善していますか?
A6:一部の指標には改善が見られます。2024年度の第三セクター等の経常赤字法人率は39.6%で、前回調査の40.6%から低下しました。ただし、約4割が赤字であり、借入金や損失補償・債務保証などの財政リスクも残っています。
第三セクターとは、公的機関と民間企業が共同出資し、公共性の高い事業を実施するための仕組みです。地域鉄道、観光施設、都市開発、地域産業など、民間企業だけでは採算を確保しにくい分野で重要な役割を担っています。
一方、2026年現在の経営データからは、約4割の第三セクター等が経常赤字であり、自治体による借入金や損失補償・債務保証も大きな規模に達していることが分かります。
今後の課題は、公共サービスを維持しながら、財政的に持続可能な経営体制を構築することです。
第三セクターを評価するときは、次の3点を確認しましょう。
- 設立目的:なぜ自治体が出資する必要があるのか。
- 経営実態:補助金を除いた収益力や将来の設備投資を含めて持続可能なのか。
- 財政責任:自治体の出資、借入金、損失補償、債務保証がどこまで及んでいるのか。
第三セクターは、赤字だから不要、公共事業だから無条件で維持すべきという単純な二択で判断できる制度ではありません。住民にとっての必要性と、税金を使うことの妥当性を両立させることが、2026年以降の地域経営に求められています。
自治体による適切な監督、透明性のある情報公開、実効性のある経営健全化が機能してこそ、第三セクターは地域社会を支える持続可能な仕組みとなります。
主な根拠資料・2026年最新データ
- 総務省「令和7年版地方財政白書」および第三セクター等の定義。
- 内閣府「PPP/PFI推進室」第三セクター方式とPFIの比較。
- 東京商工リサーチ「2024年度第三セクター等経営状況調査」の分析(2026年5月20日)。
- 第三セクター鉄道等協議会「令和7年度第三セクター鉄道の輸送実績・経営成績」(2026年10月6日)。
- e-Gov法令検索「地方自治法」「地方自治法施行令」。