第一フロンティア生命の「プレミアレシーブ2」は、まとまった資金を一度に払い込み、毎年の定期支払金を受け取りながら、死亡保障によって家族に資産を残すことを目指す一時払終身保険です。基本プランと指数プラン、円・米ドル・豪ドルの3通貨から選べることが特徴ですが、銀行預金とは異なり、途中解約時には元本割れする可能性があります。
2026年11月7日時点では、後継的な位置づけの商品「プレミアレシーブ3」が11月2日から順次販売されています。一方、プレミアレシーブ2も第一フロンティア生命の公式商品情報に掲載されており、取扱状況は募集代理店によって異なります。両商品の違いを理解することが、加入や乗り換えを検討するうえで欠かせません。
【基本解説】プレミアレシーブ2の仕組みと定期支払金の特徴
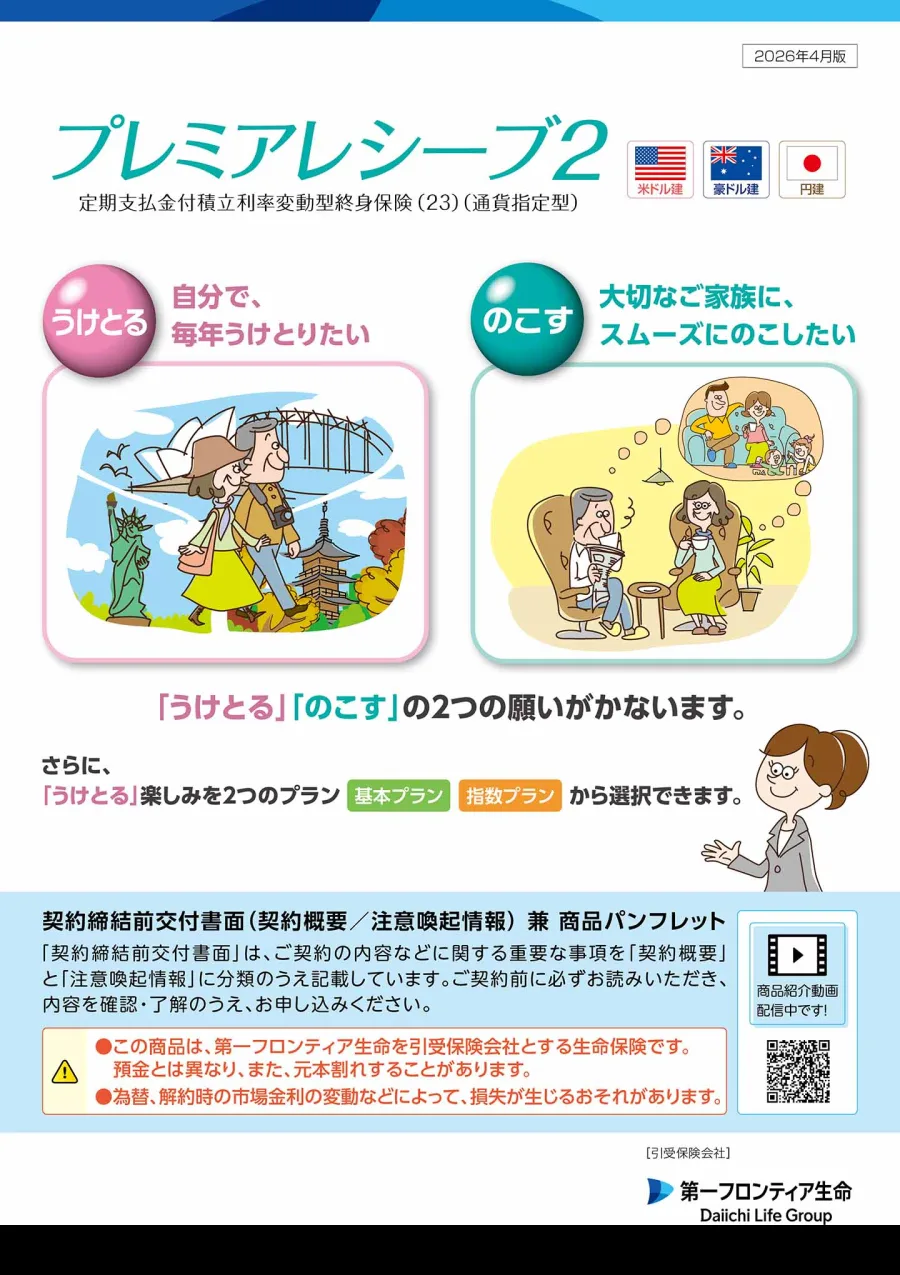
プレミアレシーブ2の正式名称は「定期支払金付積立利率変動型終身保険(23)(通貨指定型)」です。引受保険会社は第一フロンティア生命保険株式会社で、2023年12月26日に発売が発表され、2024年1月4日から販売が始まりました。
従来の「プレミアレシーブ(外貨建)」と「プレミアレシーブ(円建)」を統合し、基本プランに加えて指数連動部分を設けた指数プランを選択できるようにした商品です。
一時払保険料を払い込み、毎年お金を受け取る仕組み契約時にまとまった保険料を一括で払い込み、その資金をもとに終身保険を構成します。保険期間は終身で、契約日から1年経過後の毎年の契約応当日に、被保険者が生存していれば定期支払金が支払われます。
定期支払金の受取人は契約者です。指定通貨建てで受け取るほか、外貨建契約では所定の特約を付加することで円貨受取も選択できます。
死亡時には死亡保険金が支払われます。その金額は、死亡時点の基本保険金額と解約返還金額のいずれか大きい金額です。また、それまでに受け取った定期支払金が、そのまま死亡保険金から差し引かれる仕組みではありません。
ここで押さえておきたいのは、毎年の支払いがあるからといって、銀行預金の利息や投資信託の分配金と同じものではないという点です。生命保険としての保障、積立利率、定期支払率、解約時の計算方法が組み合わさっています。
積立利率と定期支払率は別の数字プレミアレシーブ2を理解するうえで混同しやすいのが、積立利率と定期支払率です。
積立利率は、指定通貨や契約年齢などに応じて設定される利率です。第一フロンティア生命の交付書面によれば、積立利率は毎月1日と16日の2回設定され、指標金利などを参考に、保険契約関係費率を差し引いて算出されます。
一方、定期支払率は毎年受け取る定期支払金額を計算する際の基準です。契約時の積立利率や年齢、性別、選択したプランなどによって異なります。
積立利率がそのまま一時払保険料全体に対する実質利回りになるわけではありません。この点を誤解すると、広告や設計書に記載された数字から実際の収益を過大評価してしまいます。
【プラン比較】基本プランと指数プラン、BNPパリバの指数の正体
プレミアレシーブ2には、基本プランと指数プランがあります。両者の違いは、毎年の定期支払金の計算方法です。
基本プランは指定通貨建ての定額受取基本プランは、基本保険金額に基本プランの定期支払率を掛けて、毎年の定期支払金を計算します。
計算式は次のとおりです。
定期支払金額=基本保険金額×基本プランの定期支払率
積立利率保証期間中は、指定通貨建てで定期支払金額が一定になる仕組みです。毎年の受取額を生活費や旅行費用などに充てたい人にとって、収入の見通しを立てやすいことが特徴です。
ただし、更新時には積立利率や定期支払率が見直されます。次の保証期間でも同じ受取額が続くとは限りません。
指数プランは参照指数の上昇による上乗せを狙う指数プランは、基本プランとは異なり、定額部分と指数連動部分を合算して定期支払金を計算します。
定期支払金額=定額部分+指数連動部分
定額部分は基本保険金額に指数プランの定期支払率を掛けて計算します。指数連動部分は、基本保険金額に参照指数の上昇率と連動率を掛けて算出します。
重要なのは、参照指数が1年前より上昇しなかった場合、指数連動部分はゼロになることです。定額部分は受け取れますが、上乗せが毎年発生する保証はありません。
加えて、指数プランの定期支払率は基本プランより低く設定されます。指数連動による上乗せを期待する代わりに、確定的に受け取れる部分が小さくなる設計です。
米国投資戦略指数とBNPパリバの関係指数プランの参照指数には、米ドル建・豪ドル建・円建それぞれに対応した「米国投資戦略指数」が採用されています。指数スポンサーはフランスの金融グループであるBNPパリバです。
この指数は、米国株式と米国債券などを対象に、一定のルールで資産配分や運用総額を調整する戦略型指数です。
第一フロンティア生命の公式資料によると、主な投資対象は米国の株価指数先物と米国10年国債先物です。市場の変動率が大きい場合や運用実績が思わしくない場合には、運用総額を減らして下落リスクを抑える仕組みがあります。減らした部分は利回りゼロの現金に配分されます。
これは、米国株式市場に直接投資する商品でも、S&P500に連動する単純なインデックス商品でもありません。一定の運用ルールに基づいて指数値が変動する仕組みです。
また、指数プランでは指数連動部分の計算に関係する費用もあります。交付書面では、定期支払金の指数連動部分について、米ドル建・豪ドル建は年率1.49%、円建は年率0.22%を控除するとされています。加えて、参照指数の計算では年率1.0%の戦略控除率と複製コストが差し引かれます。
したがって、指数が上昇しても、その上昇率がそのまま契約者の受取額に反映されるわけではありません。
【通貨別比較】円建・米ドル建・豪ドル建の違いと為替リスク
プレミアレシーブ2では、契約時に円・米ドル・豪ドルのいずれかを指定します。通貨によって積立利率や定期支払率が異なるため、単純に利率だけを比較して選ぶことはできません。
円建は為替変動を避けたい人向け円建契約は、保険料や定期支払金、死亡保険金などを円ベースで管理しやすいことが利点です。将来の生活費が円で発生する人にとって、外貨を円に換算する際の為替変動を避けられます。
ただし、円建だから元本が保証されるわけではありません。途中解約では市場価格調整や解約控除の影響を受けるため、円建契約でも解約返還金が払込保険料を下回る可能性があります。
米ドル建は米国金利と為替の両方を意識する必要がある米ドル建は、米ドルを指定通貨として契約する方式です。米ドル建ての資産を保有したい人や、将来の米ドル支出を想定している人には選択肢になります。
一方、円で生活する契約者は、米ドルから円に換算する際の為替リスクを負います。契約時より円高・ドル安が進めば、米ドル建ての受取額が変わらなくても円換算額は減少します。
豪ドル建は高い利率だけで判断しない豪ドル建も外貨建契約の一種です。豪ドルで資産を保有する目的がある人には検討余地がありますが、円換算時の為替変動を受ける点は米ドル建と同様です。
米ドルと豪ドルのどちらが有利かは、契約時の積立利率、定期支払率、為替水準、将来の受取通貨によって変わります。高い積立利率だけを見て豪ドルを選ぶと、円高や豪ドル安によって期待した結果にならない可能性があります。
為替変動でどれほど受取額が変わるのか第一フロンティア生命のパンフレットには、米ドル建て10万ドルを1ドル100円で円換算した場合の1,000万円を基準とする為替変動の例が掲載されています。
- 1ドル80円になった場合:800万円
- 1ドル100円の場合:1,000万円
- 1ドル120円になった場合:1,200万円
これは為替変動だけを取り出した説明例であり、実際の解約返還金には市場価格調整や解約控除なども影響します。
なお、2026年4月時点のプレミアレシーブ2の交付書面では、円貨で保険料を払い込む際の為替レートはTTM+50銭、死亡保険金や解約返還金などを円貨で受け取る際はTTM-50銭と記載されています。定期支払金の円貨受取に適用するレートはTTMで、為替手数料はかからない扱いです。実際の適用条件は契約時の最新書面で確認する必要があります。
外貨建契約では、契約時の円換算額を将来も維持できるとは限りません。為替差損によって、円換算した受取額が当初の払込額を下回る可能性があります。
【元本割れの核心】解約返戻金・市場価格調整・デメリットを検証
プレミアレシーブ2を検討する際、特に注意したいのが解約時の受取額です。一般的に解約返戻金と呼ばれる金額について、第一フロンティア生命の交付書面では「解約返還金額」と表記されています。
この金額は、単純に一時払保険料から受取済みの定期支払金を差し引いて計算するものではありません。
市場価格調整によって解約返還金が変わる市場価格調整とは、契約時と解約時の市場金利の変動を、運用資産の価値の変化として解約返還金額に反映させる仕組みです。
一般的な方向性は次のとおりです。
- 解約時の市場金利が契約時より上昇:解約返還金額は通常減少する。
- 解約時の市場金利が契約時より低下:解約返還金額は増加することがある。
つまり、契約後に市場金利が上昇した局面で解約すると、想定していたよりも受取額が少なくなる可能性があります。
解約控除も元本割れの原因になるプレミアレシーブ2では、積立利率保証期間中に解約や減額を行うと、解約控除が発生する場合があります。
基本的な計算構造は次のとおりです。
解約返還金額=基本保険金額×(1-市場価格調整率)-解約控除額
解約控除額は、基本保険金額に所定の解約控除率を掛けて計算します。控除率は契約年齢、経過年数、適用されている積立利率などによって異なります。
契約から10年後の契約応当日以降は解約控除がかからない仕組みですが、これだけを理由に10年経過後なら必ず元本が戻ると考えるのは危険です。
市場価格調整は別の仕組みであり、積立利率保証期間の更新日や最終更新日以後などの所定の条件を除き、解約時の市場金利によって受取額が変わります。
プレミアレシーブ2の主なデメリット契約前に確認したいデメリットは、主に次の5点です。
- 一時払方式:契約時にまとまった資金が必要で、毎月少額ずつ積み立てる商品ではない。
- 途中解約の損失:市場価格調整と解約控除によって元本割れする可能性がある。
- 為替リスク:外貨建契約では円換算額が変動する。
- 指数プランの不確実性:指数が上昇しなければ上乗せ部分はゼロになる。
- 運用効率の比較が難しい:積立利率と実質的な利回りは異なり、各種費用も考慮する必要がある。
特に、急な医療費や住宅費などに備える生活防衛資金を投入することは慎重に考えたいところです。必要なときに自由に引き出せる預金とは、資金の流動性が大きく異なります。
【2026年最新】プレミアレシーブ2とプレミアレシーブ3の違い・取扱状況
2026年の大きな動きは、プレミアレシーブ3の登場です。第一フロンティア生命は2026年10月29日に新商品の販売開始を発表し、11月2日から金融機関代理店を通じて順次販売を開始しました。
3は2のコンセプトを引き継ぎながら、資金の受け取り方や積立利率保証期間を拡充した商品です。ただし、2と3は商品内容が異なり、単純な名称変更ではありません。
| 比較項目 | プレミアレシーブ2 | プレミアレシーブ3 |
|---|---|---|
| 正式名称 | 定期支払金付積立利率変動型終身保険(23) | 定期積立金付積立利率変動型終身保険(26) |
| 販売開始 | 2024年1月4日 | 2026年11月2日から順次 |
| プラン | 基本プラン・指数プラン | 定期支払プラン・定期積立プラン |
| 定期支払 | 毎年、定期支払金を受け取る | 毎年、定期支払金を受け取る |
| 積立方式 | 指数プランの定期支払金に上乗せを期待できる | 定期積立金を積み立て、任意のタイミングで引き出せる |
| 指数連動 | 指数プランに対応 | 2の指数プランとは異なる設計 |
| 通貨 | 円・米ドル・豪ドル | 円・米ドル・豪ドル |
| 積立利率保証期間 | 10年 | 10年に加え、米ドル・円は30年、豪ドルは20年を新設 |
| 新しい機能 | 基本プラン・指数プランの選択 | 定期積立プラン、定期支払金の上限額設定など |
3の大きな変更点は、定期支払金を毎年受け取るのではなく、定期積立金として積み立てておけるプランが新設されたことです。
契約から1年経過後、毎年の契約応当日に定期積立金が積み立てられます。累計した定期積立金は、契約者が好きなタイミングで引き出せます。一部引出しや全部引出しにも対応しています。
また、3では米ドル建・円建の積立利率保証期間に30年、豪ドル建に20年という長期の選択肢が加わりました。従来の10年に加えて、より長い期間の金利条件を選べる点が特徴です。
長期保証には、積立利率の更新を頻繁に受けないというメリットがある一方、途中解約時には市場価格調整の影響を受ける可能性があります。保証期間が長いからといって、いつ解約しても損失が出ないわけではありません。
2026年11月時点でプレミアレシーブ2は販売終了なのかここは誤解しやすいポイントです。
2026年11月7日時点で第一フロンティア生命の公式サイトには、プレミアレシーブ2の商品情報が掲載されています。また、一部の金融機関代理店の商品ページでも取扱商品として掲載されています。
一方、代理店によっては新規取扱停止と表示されているケースも確認できます。つまり、プレミアレシーブ2がすべての販売窓口で一律に終了したと判断することはできません。
新規加入を考えている場合は、希望する銀行や証券会社で現在も取り扱っているか、また提示される設計書がどの時点の商品条件に基づいているかを確認する必要があります。
2026年11月の米国投資戦略指数の状況第一フロンティア生命の公式参照指数情報では、2026年11月5日時点の指数値は次のとおりです。
- 米国投資戦略指数(米ドル):95.84
- 米国投資戦略指数(豪ドル):95.63
- 米国投資戦略指数(円):95.63
これらは参照指数の特定日時点の数値であり、保険契約者の運用利回りや将来の定期支払金額を直接示すものではありません。指数の過去の推移も、将来の成果を保証するものではないと公式サイトに明記されています。
【評判を本音検証】プレミアレシーブ2が向いている人・おすすめできない人
プレミアレシーブ2の評判を判断する際は、商品のメリットとリスクを分けて考える必要があります。公開された資料だけでは、加入者全体の満足度を示す代表性のある評価統計は確認できません。
一方、第一フロンティア生命の公式パンフレットには、顧客から寄せられた申出・苦情の事例が紹介されています。その中には、一定期間経過後なら解約しても元本が保証されると思っていた、あるいは契約した保険会社について十分に認識していなかったという趣旨の事例があります。
こうした事例から読み取れるのは、商品の仕組みやリスクを十分に理解しないまま契約すると、受取時や解約時に認識の違いが生じやすいということです。個別の苦情事例を、加入者全体の評価と混同してはいけません。
プレミアレシーブ2のメリット- 毎年の定期支払金:老後の生活費や趣味などに使える定期的な受取機会を設けられる。
- 終身の死亡保障:自身が受け取りながら、死亡時には指定した家族などに保険金を残せる。
- 通貨を選択できる:円・米ドル・豪ドルから資金計画に合わせて選べる。
- 指数プラン:参照指数の上昇に応じた定期支払金の上乗せを期待できる。
- 初期費用:契約時の初期費用負担はない設計となっている。
ただし、初期費用がないことと、保険に関係する費用が一切ないことは別です。積立利率の計算に含まれる保険契約関係費や指数プランに関係する控除、解約時の費用などを確認する必要があります。
おすすめできない人の特徴- 数年以内にまとまった資金を使う可能性がある人
- 元本保証を最優先に考えている人
- 為替変動による円換算額の減少を受け入れられない人
- 毎年の受取金額が必ず増えると期待している人
- 資産を自由に売却・換金できる流動性を重視する人
- 保険による死亡保障を必要とせず、純粋な資産運用だけを目的にしている人
プレミアレシーブ2を検討するなら、販売担当者から説明を受けるだけでなく、次の5項目を具体的な数字で確認が必要です。
1. 定期支払金の総額
毎年の受取金額だけでなく、10年間、20年間など一定期間で受け取る総額を確認します。指数プランの場合は、指数連動部分がゼロになるケースも想定して比較する必要があります。
2. 解約時の受取額
契約から1年、3年、5年、10年など、複数の経過年数で解約返還金額を確認します。市場金利が上昇した場合と低下した場合の試算も求めると、リスクを具体的に把握できます。
3. 為替が変動した場合の円換算額
外貨建を選ぶ場合、契約時の為替だけで判断せず、円高になったケースと円安になったケースの両方を試算します。円で使う資金なのか、外貨で使う資金なのかも整理しておきたいところです。
4. 定期支払金と死亡保険金の関係
毎年の受取金額、死亡保険金額、解約返還金額を別々に確認します。毎年の受取金額が多いことと、死亡時に残せる資産が多いことは同じではありません。
5. プレミアレシーブ3との比較
新しい3には定期積立プランや長期保証期間が追加されています。2の指数プランに魅力を感じるのか、3の自由な引出しや長期保証を重視するのかによって、選択肢は変わります。
この5項目を同じ払込金額、同じ契約年齢、同じ通貨条件で比較すれば、単純な利率の高さに惑わされず、自分の資金計画に合っているか判断しやすくなります。
プレミアレシーブ2に関するよくある質問(FAQ)
Q1:プレミアレシーブ2は元本保証の商品ですか?
A1:元本保証の商品ではありません。死亡保険金には指定通貨建ての基本保険金額を基準とした保障がありますが、途中解約時の解約返還金額は市場価格調整や解約控除の影響を受けます。外貨建契約では円換算時の為替リスクもあります。
Q2:基本プランと指数プランはどちらがおすすめですか?
A2:毎年の受取金額の見通しを重視するなら基本プラン、指数上昇による上乗せを期待するなら指数プランが比較対象になります。ただし、指数プランは定額部分の定期支払率が基本プランより低く、上乗せも保証されません。受取額の試算を比較して選ぶことが大切です。
Q3:2026年11月現在、プレミアレシーブ2に新規加入できますか?
A3:募集代理店によって異なります。第一フロンティア生命の公式サイトには商品情報が掲載されていますが、代理店によっては新規取扱停止と表示されています。取扱いの有無は希望する金融機関に直接確認してください。また、2026年11月2日からプレミアレシーブ3の販売も順次始まっています。
Q4:プレミアレシーブ3はプレミアレシーブ2より必ず有利ですか?
A4:必ずしもそうではありません。3は定期積立プランや長期の積立利率保証期間が追加されていますが、2には指数プランがあります。資金の受け取り方、保証期間、為替リスク、解約時の条件を比較する必要があります。
プレミアレシーブ2は、毎年の定期支払金を受け取りながら、終身の死亡保障によって家族に資産を残すことを目指す一時払終身保険です。基本プランと指数プラン、円・米ドル・豪ドルという選択肢があり、資金の活用方法に応じて設計を選べます。
しかし、毎年お金を受け取れることだけに注目して契約するのは危険です。市場価格調整、解約控除、為替変動によって解約返還金や円換算額が減少する可能性があります。積立利率も、そのまま実質的な運用利回りになるわけではありません。
2026年11月にはプレミアレシーブ3が登場し、定期積立プランや長期の積立利率保証期間という新しい選択肢も加わりました。2の指数プランを選ぶのか、3の柔軟な資金管理を選ぶのか、比較する価値があります。
最も大切なのは、受け取れる金額だけでなく、途中で解約した場合にいくら戻るのか、死亡時にいくら残せるのか、円換算でどれだけ変動するのかを把握することです。
契約を決める前に、必ず最新の契約締結前交付書面、注意喚起情報、設計書を確認し、複数の条件で試算してから判断してください。
主な確認資料: 第一フロンティア生命の公式商品パンフレット・契約締結前交付書面、2023年12月26日のプレミアレシーブ2発売資料、2026年10月29日のプレミアレシーブ3発売資料、2026年11月5日の参照指数情報。