ニデックの経営危機を数字で見ると、その深刻さがさらに明確になる。
2026年9月30日に公表された2026年3月期の連結決算では、売上高が2兆7,087億500万円となり、前期比3.9%の増収だった。一方、営業損益は5,189億7,800万円の赤字、親会社の所有者に帰属する当期損益は5,646億2,400万円の最終赤字に転落した。
売上高が伸びているにもかかわらず、利益が大幅なマイナスになった点は見逃せない。主因の一つは、過去に取得した資産や事業の将来収益力を見直したことによる巨額減損損失だ。
6,321億円の減損損失は何を意味するのかニデックは2026年3月期に、非金融資産の減損損失として合計6,321億3,500万円を計上した。
内訳を見ると、家電・商業・産業用製品を扱うACIMセグメントで2,988億円、MOENセグメントで1,162億8,700万円、グループ会社セグメントで1,896億9,900万円などとなっている。
この減損は、保有するのれんを含む資産について、将来の回収可能性を検討した結果として計上されたものだ。過去の買収や事業投資で見込んでいた収益力が、資産価値を維持できるほどではないと判断されたことを意味する。
また、減損損失以外にも、車載事業における契約損失引当金224億9,600万円、仕入先からの求償請求に関する和解債務42億700万円、特別調査費用等305億2,200万円を計上している。
ここで注意したいのは、減損損失は必ずしも同額の現金がその期に流出することを意味しないという点だ。一方で、資産の帳簿価値を大幅に引き下げる必要が生じたことは、過去の投資判断や事業計画の精度に問題があった可能性を示している。
2026年の業績・配当状況| 項目 | 2026年3月期実績 |
|---|---|
| 売上高 | 2兆7,087億500万円 |
| 営業損益 | ▲5,189億7,800万円 |
| 税引前損益 | ▲4,962億1,400万円 |
| 最終損益 | ▲5,646億2,400万円 |
| 非金融資産の減損損失 | 6,321億3,500万円 |
| 年間配当 | 無配 |
配当についても厳しい結果となった。2026年3月期は中間配当・期末配当ともに無配で、年間を通じて株主還元を実施していない。
加えて、2027年3月期の中間配当と期末配当についても、2026年9月30日の決算発表時点では未定とされている。したがって、2027年3月期に配当が復活することを前提に投資判断するのは早い。
次期業績予想に回復の兆しはあるのか会社が示した2026年度、すなわち2027年3月期の連結業績見通しは次のとおりだ。
- 売上高:2兆8,000億円
- 営業利益:2,000億円
- 税引前利益:1,800億円
- 最終利益:1,000億円
前期の巨額赤字から黒字転換を目指す計画であり、事業そのものの収益力を回復させられるかが焦点になる。
ただし、この数字は会社が一定の為替前提などに基づいて示した業績見通しであり、達成が保証されているわけではない。特に、監査意見不表明が解消されていない状況では、利益計画だけで企業の正常化を判断することはできない。
【永守重信氏の経営責任】276億円の損害認定と役員への提訴問題
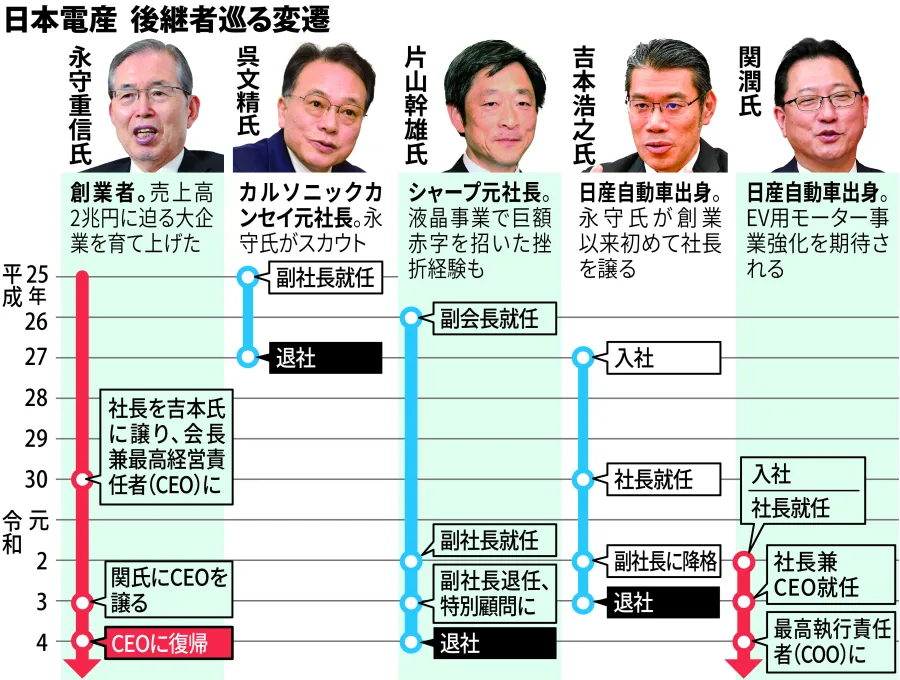
ニデックの再生を考えるうえで避けて通れないのが、創業者・永守重信氏を含む旧経営陣の責任問題だ。
永守氏は1973年の創業以来、強いリーダーシップと積極的な事業拡大によって日本電産を世界的なモーターメーカーへ成長させた人物である。その経営手法は同社の成長を支えた一方、今回の不正会計問題では、経営トップの監督責任も厳しく検証されることになった。
役員責任調査委員会が認定した9人の責任2026年10月20日、ニデックは役員責任調査委員会の調査報告書を公表した。
同委員会は、創業者の永守重信氏や前社長の岸田光哉氏ら、歴代社長5人を含む計9人について、会社に対する損害賠償責任を認定した。
報告書では、過去から存在していた「負の遺産」の損失処理を先送りしたことや、子会社における会計不正などについて、経営陣が適切な対応を取ったかどうかが検証された。
特に永守氏と小部博志元社長については、調査対象となったほとんどの事案で義務違反が認められたと報じられている。
問題の核心は、経営トップが個々の会計処理を直接指示したかどうかだけではない。不適切な処理の疑いを把握できる立場にあったにもかかわらず、必要な調査や是正を求めなかったのではないかという監督義務の問題である。
約276億円は何の金額なのか今回、大きな注目を集めたのが約276億円という金額だ。
役員責任調査委員会は、不正会計問題への対応でニデックが負担した調査費用や監査費用、東京証券取引所への上場違約金などを、旧経営陣の義務違反と因果関係のある会社の損害として約276億円と算定した。
これは永守氏個人に276億円の支払いが確定したという意味ではない。9人それぞれがどの範囲の損害について責任を負うかについては、裁判所の判断に委ねられる部分が残されている。
2026年10月27日には損害賠償請求訴訟を決定ニデックは10月27日、調査報告書を踏まえて旧役員への損害賠償請求訴訟を提起することを決定した。
会社の公表資料では、対象者は次の9人とされている。
- 旧取締役:永守重信氏、小部博志氏、佐藤明氏、吉本浩之氏、関潤氏、岸田光哉氏
- 旧監査役:村上和也氏、落合裕之氏
- 旧執行役員:元CFOの1人
ただし、10月27日の発表時点では、各人に対する請求額などを検討し、準備が整い次第、実際に訴訟を提起する予定としていた。
つまり、責任調査の結果が公表され、会社として法的責任を追及する方針が決まった段階であり、個人ごとの賠償額や最終的な司法判断が確定したわけではない。
この一連の動きは、ニデックが創業者の功績と過去の経営判断を切り離し、企業として責任を追及する段階に入ったことを示している。
【特別注意銘柄と上場廃止リスク】2026年11月現在の審査状況
「ニデックは上場廃止になるのか」という疑問に対しては、2026年11月7日時点で、上場廃止が決まったわけではない。ただし、上場維持に関わる重要な審査が進行中であり、リスクが消えたわけでもない。
特別注意銘柄に指定された理由東京証券取引所は2025年10月28日、ニデックを特別注意銘柄に指定した。
背景にあったのは、2025年3月期の有価証券報告書に添付された監査報告書で、監査意見が表明されなかったことだ。加えて、内部統制に重要な不備があり、適正な決算情報を開示できていない状態が続いていたことも問題視された。
特別注意銘柄とは、上場企業の内部管理体制などについて改善の必要性が高い場合に指定されるものだ。通常の株式売買が直ちに停止されるという意味ではないが、投資家に対して重大な注意を促す措置である。
2026年10月30日に内部管理体制確認書を提出ニデックは2026年10月30日、東京証券取引所に内部管理体制確認書を提出した。
同社は2026年4月27日に改訂した改善計画に基づき、組織風土、制度、業務プロセスの改革を進めてきたと説明している。今回の確認書は、指定から1年が経過したことを受けて、改善措置の整備状況と運用状況を示すためのものだ。
今後はJPXによる審査が行われ、内部管理体制が適切に整備され、実際に運用されていると認められれば、特別注意銘柄の指定解除につながる。
一方、仕組みを整備していても実際の運用が不十分と判断されれば、指定が継続される可能性がある。改善の見込みがないと判断される場合には、上場廃止に至るシナリオも存在する。
JPXの特別注意銘柄一覧では、ニデックは現在も「改善中」と表示されている。つまり、内部管理体制確認書を提出したことと、指定解除が決定したことは別問題だ。
監査意見不表明は解消したのかもう一つの重要な問題が監査意見不表明だ。
2026年9月30日に公表された2026年3月期の有価証券報告書では、連結財務諸表などについて監査意見不表明となった。加えて、2026年3月期第3四半期決算短信のレビュー結論と、内部統制監査報告書についても意見・結論が表明されなかった。
監査意見不表明とは、監査人が財務諸表に対して十分かつ適切な監査証拠を入手できず、適正かどうかの意見を表明できない状態を指す。
これは「財務諸表がすべて間違っている」と断定するものではない。しかし、未発見の虚偽表示が残っている可能性を含め、財務情報の信頼性を確認できないという重大な問題である。
ニデックは10月28日の説明で、監査人から求められた追加作業を11月中に完了させる予定とした一方、監査の完了時期は未定としていた。10月30日の資料でも、人事的是正措置の一部や監査人との協議が完了していないことが示されている。
したがって、11月7日時点では、内部管理体制確認書の提出は進んだものの、監査問題の完全解消までは確認できていない。
【ニデックの再生は成功するのか】ガバナンス改革と株価の今後
ニデックは経営危機を受けて、単なる不正防止研修ではなく、経営管理の仕組みそのものを変える改革を掲げている。
再発防止策の3つの柱2026年4月27日に公表した改善計画の改訂版や、その後の再生に向けた資料から、改革の方向性は大きく3つに整理できる。
第一に、経営体制の刷新。
2026年3月3日には会長、副社長、CFOなど主要役員の辞任が発表され、取締役会の独立性や監督機能を高める方向へ体制を改めた。従来のトップダウン型の経営から、事業部門と現場が実態に即した計画を作る仕組みへの移行も進めている。
第二に、経理部門の独立性強化。
事業部門の利益目標に経理担当者が過度に引きずられないよう、経理機能と事業管理機能を分離する。経理部門の人事権を本社に集約し、事業部門と本社の双方に報告するデュアルレポートラインも整備する方針だ。
また、グループ共通の会計方針を見直し、例外申請によって会計ルールの運用が形骸化する仕組みも改めた。
第三に、品質管理と企業風土の改革。
品質保証や内部監査の機能を強化し、現場から問題を報告できる組織を目指す。社員との対話やタウンホールミーティングなどを通じて、問題を指摘した社員が不利益を受けず、正しい情報が経営層に届く環境を作ることも掲げている。
ニデック社員の評判と企業風土はどう変わるのか社員の評判を考える際に重要なのは、単純な口コミ評価だけではなく、今回の調査で明らかになった組織構造を見ることだ。
ニデックの公式資料は、過去の経営について業績至上主義や過度なトップダウン、特定の経営者への権限集中、内部統制やグループ会社管理の脆弱性を問題として挙げている。
これらは社員の働き方にも影響する。厳しい利益目標を達成することが強く求められる環境では、現場が問題を指摘しにくくなる可能性がある。品質上の異常や採算悪化を報告することが、目標未達と結び付けられる組織では、情報が経営層まで届かなくなる危険性もある。
一方、2026年10月30日の会社資料では、社員との対話を重ね、品質問題などの調査につながる声が現場から上がったことも説明されている。これは改善の兆候として注目できるが、会社自身による進捗説明であり、企業風土の改革がすでに定着したことを第三者が証明したものではない。
今後は、社員が問題を報告した際に実際に改善されるか、内部通報や監査の指摘が経営判断に反映されるかが、企業風土の変化を測る重要な材料になる。
ニデックの株価は今後どうなる?株価も厳しい状況にある。2026年11月6日の東証終値は1,613円で、前日比60円安、下落率は3.59%だった。9月24日の年初来高値2,941円と比較すると、株価の変動幅は大きい。
今後の株価を考える際には、次のプラス材料とリスク要因を分けて見る必要がある。
回復につながる可能性のある材料
- 2027年3月期に営業利益2,000億円、最終利益1,000億円を目指す業績計画
- 内部管理体制確認書の提出による上場審査の前進
- 会計・品質管理の再発防止策の実行
- モーター事業や車載・産業機器分野の既存事業基盤
株価の下押しにつながり得るリスク
- 監査意見不表明の長期化
- 追加の会計修正や調査費用の発生
- 特別注意銘柄の指定継続、上場廃止リスク
- 品質問題による顧客離れや取引条件の悪化
- 配当再開の遅れや業績予想の未達
資金面では、2026年11月5日に三菱UFJ銀行と三井住友銀行とのコミットメントライン契約をそれぞれ3,000億円、合計6,000億円で更新している。これは機動的な資金調達手段を確保するための契約であり、実際に6,000億円を借り入れたという意味ではない。少なくとも、資金調達手段の維持という点では重要な動きだ。
株価の回復を判断するなら、単に「悪材料が出尽くした」という市場の期待だけでなく、監査意見の正常化、JPXによる指定解除、業績予想の達成、顧客からの信頼回復という複数の条件を確認したい。
特に短期的には、東証の審査結果と監査人による追加手続きの進展が株価を左右する可能性がある。長期的には、売上高よりも利益率やキャッシュ創出力が持続的に回復するかが重要になる。
【日本電産・ニデックがやばいと言われるの理由】に関するよくある質問(FAQ)
Q1:日本電産とニデックは別の会社ですか?
A1:別会社ではない。日本電産株式会社が社名をニデック株式会社に変更したもので、現在の証券コードは6594。旧日本電産を検索する場合も、ニデックの公式情報を確認すればよい。
Q2:ニデックは2026年に最終赤字になったのですか?
A2:2026年3月期の連結最終損益は5,646億2,400万円の赤字だった。主な要因の一つは6,321億3,500万円の非金融資産の減損損失である。
Q3:ニデックは上場廃止になりますか?
A3:2026年11月7日時点で上場廃止は決定していない。ただし、特別注意銘柄の指定は継続しており、JPXによる内部管理体制の審査が進んでいる。審査結果によっては指定継続や上場廃止の可能性もある。
Q4:品質不正844件はすべて製品事故につながったのですか?
A4:844件すべてが製品事故や人身被害を意味するわけではない。検査記録の改ざん、無断の製造条件変更、規格外品の使用などが認定された件数であり、重要品質事案60件と一般品質事案784件に分類されている。
Q5:永守重信氏には276億円の賠償責任が確定したのですか?
A5:確定していない。役員責任調査委員会が旧経営陣9人の義務違反と会社の損害を約276億円と算定したものだ。個人別の責任範囲や賠償額は裁判所の判断に委ねられる。
Q6:ニデックの配当は2026年に復活しましたか?
A6:2026年3月期は中間・期末ともに無配だった。2027年3月期の中間配当と期末配当についても、2026年9月30日の決算発表時点では未定となっている。
Q7:ニデックは今後、経営再建できるのでしょうか?
A7:再建の可能性は残されている。既存の事業基盤や2027年3月期の黒字化計画はプラス材料だが、監査意見の正常化、特別注意銘柄の指定解除、品質管理の改善、顧客の信頼回復が欠かせない。改善計画の公表だけでなく、実際の運用実績が判断材料になる。
日本電産(現ニデック)が「やばい」と言われる理由は、2026年の巨額赤字だけではない。不適切会計、品質不正844件、監査意見不表明、特別注意銘柄の指定、そして永守重信氏ら旧経営陣の責任問題が重なっていることが危機の本質だ。
2026年11月7日時点で、ニデックは内部管理体制確認書を東証に提出し、指定解除に向けた審査段階に入った。役員責任調査委員会による約276億円の損害認定や旧役員への損害賠償請求方針も、経営責任の明確化に向けた大きな転換点となっている。
ただし、特別注意銘柄の指定解除も監査意見不表明の解消も、まだ確定していない。2027年3月期の黒字化計画についても、実際の業績で達成できるかを見極める必要がある。
【プロの結論】
ニデックの再生を判断するうえで、最も重要なのは次の4点だ。
- 会計の正常化:監査人が十分な証拠を得て、財務諸表に対する監査意見を表明できる状態に戻るか。
- 品質の正常化:844件の不適切行為に対する是正措置が実施され、顧客からの信頼を取り戻せるか。
- 経営責任の明確化:旧経営陣の責任追及が適切に進み、経営トップへの権限集中を防げるか。
- 収益力の回復:減損処理や一時的なコスト削減に頼らず、継続的に利益とキャッシュを生み出せるか。
ニデックには、長年培ってきたモーター技術、グローバルな事業基盤、既存顧客との取引関係という強みが残っている。しかし、技術力と企業への信頼は別の問題だ。優れた製品を作れることだけでは、上場企業としての信用を取り戻せない。
今後の焦点は、創業者の強烈なリーダーシップに依存した成長モデルから、現場が正しい情報を報告し、経営陣がそれを適切に監督する企業へ変われるかどうかにある。
株主、投資家、取引先、就職希望者にとっても、短期的な株価や利益予想だけで判断するのではなく、2026年末から2027年にかけての監査結果、東証の審査、品質改善の実績を継続的に確認することが重要だ。
ニデックは今、単なる業績回復ではなく、企業としての信頼を取り戻せるかどうかを問われている。
記事基準日:2026年11月7日。主な参照資料:ニデックの2026年3月期決算短信、第三者委員会調査報告書、役員責任調査委員会報告書、品質調査報告書、2026年10月30日付内部管理体制報告書、東京証券取引所の特別注意銘柄一覧、時事通信・ブルームバーグ関連報道。