年末調整で戻ってくるお金は、毎月の給与や賞与から天引きされた所得税と、1年間の所得や各種控除をもとに計算した本来の所得税額との差額です。払い過ぎていれば還付され、反対に不足していれば追加徴収されます。つまり、年末調整を受ければ必ずお金が戻ってくるわけではありません。
2026年(令和8年)の年末調整では、基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の変更など、見逃せない制度改正があります。特に、これらの改正は原則として2026年12月1日に施行され、12月に行う年末調整から新しい控除額が適用される点が大きな特徴です。還付金はいくらになるのか、いつ戻るのか、戻らない場合は何が原因なのか。国税庁の令和8年分年末調整資料をもとに、計算の仕組みから具体的な確認方法まで解説します。
【まず結論】年末調整で戻ってくるお金は何?還付金が発生する仕組み
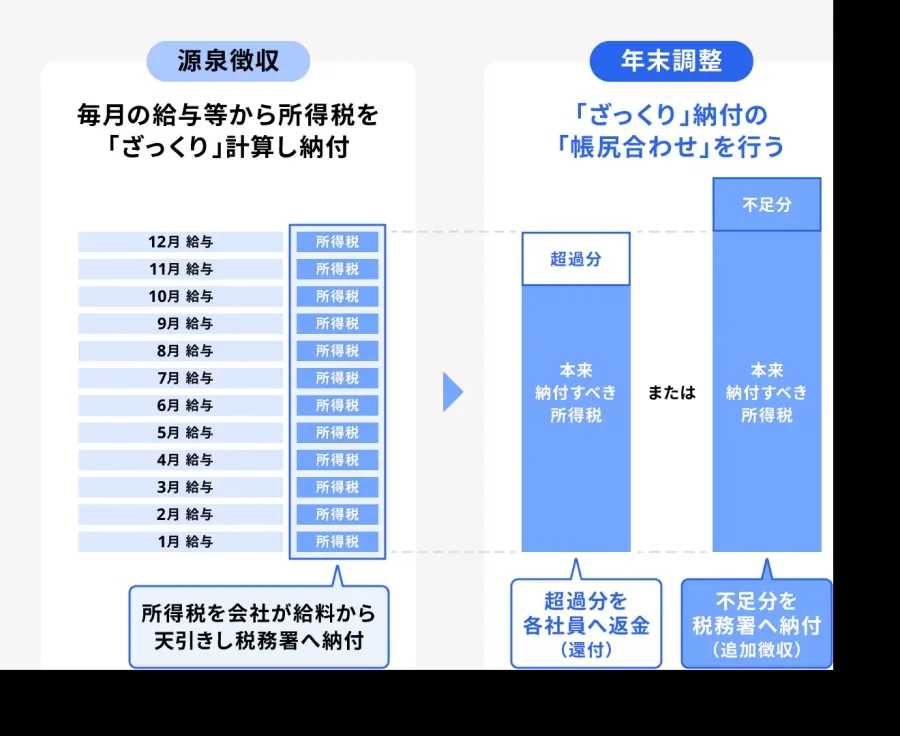
年末調整の還付金とは、給与から毎月天引きされていた所得税のうち、年間の税額を計算し直した結果、払い過ぎていたと判明した金額です。
会社員の給与明細を見ると、毎月「所得税」という項目が差し引かれています。この金額は、その月の給与や扶養親族の状況などをもとに計算された源泉徴収税額です。
しかし、毎月の源泉徴収は年間の最終的な所得税額を確定させるものではありません。実際の年間収入、賞与、社会保険料、扶養状況、生命保険料などが確定してから計算する税額とは、差が生じることがあります。
そこで、勤務先が年末に1年間の給与と控除を集計し、本来納めるべき所得税を計算します。この手続きが年末調整です。
国税庁は年末調整について、毎月の給与から源泉徴収した税額の年間合計と、その人が1年間に納めるべき税額を一致させる精算手続きと説明しています。
仕組みを簡単に表すと、次のようになります。
- 源泉徴収税額の年間合計が多い:払い過ぎた分が還付金として戻る。
- 源泉徴収税額の年間合計が少ない:不足している分が追加徴収される。
- 両者が一致している:追加の還付も徴収も発生しない。
重要なのは、還付金は国から一律に支給される臨時ボーナスではないということです。あくまで、自分がすでに納めた所得税の過不足を調整した結果です。
毎月の源泉徴収額と年調年税額の違い年末調整を理解するうえで押さえておきたいのが、「源泉徴収税額」と「年調年税額」という2つの言葉です。
源泉徴収税額は、給与や賞与から前払いとして差し引かれた所得税および復興特別所得税です。一方、年調年税額は、年間の給与所得や所得控除、税額控除を反映して最終的に計算した税額を指します。
この2つを比較した差額が、年末調整で戻るお金、または追加で徴収されるお金になります。
例えば、年間の源泉徴収税額が15万円、本来納めるべき年調年税額が12万円なら、差額の3万円が還付されます。反対に、源泉徴収税額が12万円で年調年税額が15万円なら、3万円の追加徴収です。
【いくら戻る?】年末調整の還付金の計算方法と具体例
年末調整でいくら戻ってくるのかは、年収だけでは判断できません。毎月の源泉徴収額、賞与、社会保険料、家族構成、適用される所得控除や税額控除によって変わります。
還付金の計算で基本となる式は次のとおりです。
還付金=年間の源泉徴収税額の合計-年調年税額
ただし、この式でプラスになる場合に限り、その金額が還付対象になります。マイナスであれば不足額の徴収です。
年末調整の計算は7段階で進む国税庁の「令和8年分年末調整のしかた」では、給与や控除を集計してから最終的な税額を確定する手順が示されています。
- 年間給与の集計:1年間の給与と賞与を合算する。
- 給与所得控除の計算:年間給与から給与所得控除を差し引き、給与所得を求める。
- 所得控除の適用:基礎控除、配偶者控除、扶養控除、社会保険料控除、保険料控除などを差し引く。
- 課税所得の計算:所得控除後の金額を求め、1,000円未満を切り捨てる。
- 所得税の計算:課税所得に応じた税率を適用する。
- 税額控除の適用:住宅ローン控除などを差し引き、復興特別所得税を含む年調年税額を算出する。
- 過不足額の精算:年間の源泉徴収税額と年調年税額を比較する。
なお、年調年税額の計算では、住宅ローン控除を適用した後の所得税額に102.1%を乗じ、100円未満を切り捨てます。102.1%という数字には、復興特別所得税が含まれています。
国税庁の公式設例では11万5,270円が還付還付金の具体的なイメージをつかむには、国税庁が公開している令和8年分の計算例が参考になります。
公式設例では、年間給与と賞与の合計が897万円、給与から差し引かれた源泉徴収税額が15万6,670円というケースが紹介されています。
このケースでは、社会保険料等や各種所得控除を反映した後、住宅借入金等特別控除も適用して計算した年調年税額が4万1,400円となっています。
したがって、還付額は次のとおりです。
156,670円-41,400円=115,270円
つまり、この公式設例では11万5,270円が本人に還付されます。
ただし、これは特定の給与・控除条件を設定した計算例です。年収897万円の会社員なら誰でも同じ金額が戻るという意味ではありません。実際の還付額は、個人ごとの控除状況や源泉徴収額によって異なります。
この設例から分かるのは、年収の高さだけで還付金が決まるのではなく、最終的な税額と、それまでに天引きされた税額の差が重要だということです。
【2026年最新】令和8年分の年末調整で変わった控除と還付金への影響
2026年(令和8年)の年末調整で特に注目したいのが、令和8年度税制改正による所得税の控除額の変更です。
国税庁の公表資料によると、基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の改正などが行われました。
これらの改正は原則として2026年12月1日に施行され、令和8年分以後の所得税に適用されます。2026年11月までの給与の源泉徴収事務には変更がなく、12月の年末調整で年間の税額を改めて計算する仕組みです。
2026年の主な変更点を比較| 改正項目 | 改正前 | 令和8年分の変更内容 | 影響する人 |
|---|---|---|---|
| 基礎控除 | 本則58万円 | 本則62万円。所得階層に応じた特例加算を含め最大104万円 | 所得税の納税者 |
| 給与所得控除 | 最低保障額65万円 | 令和8・9年分は最低保障額74万円 | 給与収入が190万円以下の人など |
| 扶養親族等の所得要件 | 合計所得58万円以下 | 合計所得62万円以下 | 扶養親族、同一生計配偶者など |
| 特定親族特別控除 | 従来の所得要件 | 給与収入だけの場合の対象上限が197万円以下に変更 | 19歳以上23歳未満の親族がいる人 |
| 生命保険料控除の特例 | 一般の新生命保険料控除の上限4万円 | 23歳未満の扶養親族がいる場合、一定の新契約について6万円まで | 23歳未満の扶養親族がいる人 |
※基礎控除は合計所得金額によって異なります。給与所得控除も収入金額によって計算方法が異なるため、上記は制度の主要な変更点を整理したものです。国税庁「昨年と比べて変わった点(令和8年分年末調整のしかた)」に基づいています。
令和8年分の基礎控除は最大104万円に基礎控除とは、納税者本人の合計所得金額に応じて、課税対象となる所得から差し引ける控除です。
令和8年分は、本則部分が58万円から62万円に引き上げられました。加えて、所得階層に応じた特例加算があり、合計所得金額132万円以下の人では最大104万円の基礎控除が適用されます。
ここで注意したいのは、基礎控除が全員一律104万円になるわけではないという点です。合計所得金額が増えるほど控除額は変わり、2,500万円を超える場合は基礎控除の対象外となります。
また、令和8・9年分と令和10年分以後では特例加算の扱いも異なります。2026年の年末調整では、令和8年分の所得に適用される控除額を確認してください。
給与所得控除の最低保障額は65万円から74万円へ給与所得控除は、会社員やパートなど給与収入がある人について、給与所得を計算するときに給与収入から差し引く金額です。
令和8・9年分は最低保障額が65万円から74万円に引き上げられました。特に給与収入が190万円以下の人に関係する変更です。190万円を超えて220万円以下の場合は、別途定められた計算式が適用されます。
一方、給与収入が220万円を超える場合、給与所得控除額そのものの改正はありません。
したがって、2026年の改正による恩恵は、すべての会社員に同じように及ぶわけではありません。年収と所得区分を確認することが大切です。
扶養控除・配偶者控除の所得要件も変更2026年は、扶養親族や同一生計配偶者などの所得要件が、合計所得金額58万円以下から62万円以下へ引き上げられました。
給与収入だけの場合、扶養親族や同一生計配偶者の所得要件に対応する収入金額は、従来の123万円以下から136万円以下に変更されています。
配偶者控除については、本人の合計所得金額が1,000万円以下で、配偶者の合計所得金額が62万円以下などの条件を満たす必要があります。配偶者の所得が62万円を超え133万円以下の場合は、配偶者特別控除の対象となる可能性があります。
また、19歳以上23歳未満の親族については、特定親族特別控除の所得要件も改正されました。給与収入だけの場合、対象となる特定親族の収入上限は197万円以下です。
子どもがアルバイトをしている家庭では、年間の給与収入を改めて確認する価値があります。所得要件の変更によって新たに控除対象となる場合は、扶養控除等申告書の異動申告が必要です。
23歳未満の扶養親族がいる家庭は生命保険料控除にも注目令和8・9年分には、23歳未満の扶養親族を有する場合の生命保険料控除の特例が設けられました。
新生命保険料に係る一般生命保険料控除について、該当する家庭では年間の控除上限が通常の4万円から6万円に引き上げられます。旧生命保険料と新生命保険料を支払っている場合にも、一定の条件で6万円の限度額が適用されます。
ただし、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた生命保険料控除の総額上限は、従来どおり12万円です。
この特例は、23歳未満の扶養親族がいるだけで自動的に適用されるものではありません。保険契約の種類や実際の支払保険料、扶養親族の条件を確認し、保険料控除申告書に正しく記載する必要があります。
2026年12月の年末調整と2027年の源泉徴収は別の変更今回の税制改正で誤解しやすいのが、控除額の改正と毎月の源泉徴収税額表の改正が同時に行われるわけではない点です。
2026年11月までの給与については、従来の源泉徴収事務が続きます。2026年12月の年末調整で新しい基礎控除や給与所得控除後の金額を反映し、旧制度の源泉徴収税額との過不足を精算します。
一方、改正後の源泉徴収税額表を使用するのは、原則として2027年1月1日以後に支払う給与からです。
また、2026年分の最後の給与を11月30日以前に支払って年末調整を終えている場合は、改正後の控除が適用されないケースがあります。その場合、改正後の控除を受けるには確定申告などの手続きが必要になることがあります。
この適用時期については、国税庁の「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」に具体的な説明があります。
【いつ戻る?】2026年の年末調整の還付金が振り込まれる時期
年末調整の還付金は、一般的には12月の給与支給時に受け取れます。ただし、会社によっては翌年1月の給与支給時になる場合もあります。
国税庁の令和8年分年末調整資料では、過納額が発生した場合、年末調整を行った月分、通常は12月分の源泉徴収税額から差し引いて、従業員に還付する方法が示されています。
そのため、12月に年末調整を実施する企業では、12月給与に還付額を加算する形が一般的です。
12月に戻る人と翌年1月に戻る人の違い還付金が戻るタイミングは、勤務先の給与計算や年末調整の実施時期によって変わります。
- 12月の給与で還付:年末調整の計算が12月給与の処理に間に合った場合。
- 翌年1月の給与で還付:12月給与の締め処理後に年末調整を実施した場合など。
- 給与と別に還付:会社の事務処理方法によっては、別途支給される場合もある。
法律で従業員への還付日が一律に定められているわけではありません。会社の給与規程や担当部署の案内を確認するのが確実です。
還付金が翌年に持ち越されるケースもある会社が従業員に返すべき過納額が、その月に納付する源泉徴収税額を上回る場合、会社だけではすぐに還付しきれないことがあります。
この場合、会社はその後に納付する源泉徴収税額から差し引き、順次還付することができます。国税庁は、一定の条件に該当し、還付しきれないと見込まれる場合には、税務署に還付請求を行う手続きも定めています。
したがって、12月の給与で還付金が見当たらないからといって、必ずしも還付対象外というわけではありません。まずは勤務先に精算状況を確認しましょう。
【なぜ戻らない?】年末調整で還付金がない人・追加徴収になる理由
年末調整を受けてもお金が戻らない人はいます。制度上、還付金は必ず発生するものではなく、年間の源泉徴収額と最終的な税額がどうなったかによって決まります。
理由1:毎月の源泉徴収額が本来の税額より少なかった年末調整で最終的な税額を計算した結果、毎月の給与から天引きされていた所得税が不足している場合は、還付ではなく追加徴収になります。
例えば、年の途中で昇給したり、賞与が大幅に増えたりすると、年間所得に対する税額が当初の源泉徴収額を上回ることがあります。
また、扶養親族の就職や配偶者の収入増加などによって控除額が減った場合も、追加徴収の原因になります。
理由2:扶養控除や配偶者控除の対象から外れた扶養控除や配偶者控除は、親族の所得金額や本人の所得金額など、法律で定められた条件を満たした場合に適用されます。
例えば、配偶者の収入が当初の見積もりより増えた場合、配偶者控除や配偶者特別控除の金額が変わることがあります。
扶養親族が就職して所得要件を満たさなくなった場合も、控除額の再計算が必要です。年の途中で家族の状況が変わった場合には、勤務先への異動申告を忘れないようにしましょう。
理由3:生命保険料控除や地震保険料控除を申告していない生命保険や地震保険に加入していても、控除を受けるための申告書や必要な証明書類を提出していなければ、年末調整に反映されないことがあります。
特に、毎月の給与から差し引かれていない国民年金保険料や国民年金基金の掛金などを自分で支払っている場合は、社会保険料控除の申告漏れにも注意が必要です。
控除証明書が届いたら、対象となる保険料の区分と支払金額を確認してください。
理由4:もともと所得税をほとんど納めていない所得税が発生していない、あるいは毎月の源泉徴収額がごく少ない人の場合、年末調整で戻る金額も限られます。
所得控除は課税対象となる所得を減らす制度であり、支払った保険料や控除額そのものが現金で返ってくるわけではありません。
例えば、生命保険料控除の対象額が4万円だったとしても、4万円がそのまま還付されるわけではありません。実際に軽減される税額は、適用される税率などによって変わります。
理由5:年末調整の対象者ではない給与所得者であっても、全員が勤務先の年末調整を受けられるわけではありません。
国税庁によると、年間給与収入が2,000万円を超える人は、原則として通常の年末調整の対象外です。また、年の途中で退職して再就職していない人なども、状況によっては年末調整を受けられません。
このような人は、必要に応じて確定申告を行い、年間の所得税を精算します。
また、医療費控除や寄附金控除など、年末調整では適用できない控除を受けたい場合にも、確定申告が必要になることがあります。
【見落とし注意】年末調整で確認したい所得控除と住宅ローン控除
還付金を適切に受け取るには、自分が対象となる控除を把握し、必要な書類を期限までに提出することが大切です。
年末調整では、所得から差し引く「所得控除」と、計算後の所得税額から直接差し引く「税額控除」があります。この2つは仕組みが違うため、区別して理解しておきましょう。
基礎控除・扶養控除・配偶者控除基礎控除は、一定の所得要件を満たす納税者本人に適用される控除です。令和8年分は改正後の控除額を確認し、基礎控除申告書を提出する必要があります。
扶養控除は、一定の所得要件や年齢要件を満たす扶養親族がいる場合に適用されます。配偶者控除や配偶者特別控除も、本人と配偶者それぞれの所得金額によって控除額が決まります。
特に2026年は扶養親族等の所得要件が変わっているため、前年と同じ条件で申告書を作成すると、控除対象者の判定を誤る可能性があります。
生命保険料控除・地震保険料控除生命保険料控除は、一般生命保険料、介護医療保険料、個人年金保険料の3区分について、一定の計算式で控除額を求める制度です。
それぞれの契約時期や年間の支払保険料によって控除額は異なります。3区分を合わせた所得税の生命保険料控除の上限は12万円です。
地震保険料控除は、対象となる地震保険料について、年間支払額に応じた控除を受けられる制度です。所得税の控除上限は5万円となっています。
これらの控除を受けるには、保険会社などから送付される控除証明書を確認し、保険料控除申告書に必要事項を記載します。
住宅ローン控除は所得控除ではなく税額控除住宅ローン控除は、住宅借入金等特別控除とも呼ばれる制度です。住宅ローンの年末残高などに応じて算出した控除額を、所得税額から直接差し引きます。
所得控除とは異なり、計算済みの税額そのものを減らすため、所得税の負担を大きく軽減できる場合があります。
住宅ローン控除を初めて受ける年は、原則として確定申告が必要です。2年目以降は、所定の要件を満たせば年末調整で適用できます。
勤務先には住宅借入金等特別控除申告書などの必要書類を提出します。なお、控除額は算出所得税額が上限となるため、住宅ローン控除の額が所得税額を超える場合、所得税がマイナスになってそのまま全額が還付されるわけではありません。
年末調整前に確認したい書類- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の特定親族特別控除申告書
- 給与所得者の保険料控除申告書
- 生命保険料・地震保険料の控除証明書
- 住宅借入金等特別控除申告書(2年目以降)
- 中途入社の場合は前職の源泉徴収票
提出書類は個人の状況によって異なります。国税庁の「令和8年分年末調整のしかた」では、各申告書の記載例や控除の確認方法も案内されています。
【自分で確認】年末調整の還付金はいくら?給与明細と源泉徴収票の見方
年末調整の結果は、給与明細や源泉徴収票を確認することで把握できます。会社によって項目名や表示方法が異なるため、どの書類のどこを見るべきかを知っておきましょう。
給与明細では年末調整の還付・徴収欄を確認最も分かりやすいのは、年末調整が反映された月の給与明細です。
会社の給与明細によっては、次のような項目で表示されています。
- 年末調整還付金
- 年末調整還付額
- 所得税還付
- 年調過不足税額
- 年末調整徴収額
還付の場合は給与に加算され、追加徴収の場合は給与から差し引かれる形で処理されることがあります。
表示名が見当たらない場合は、通常の所得税の天引き額と年末調整の精算額が別項目になっていないか確認してください。
源泉徴収票では年間の最終的な所得税額を確認源泉徴収票には、1年間の給与収入、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額などが記載されています。
特に確認したいのが「源泉徴収税額」です。年末調整が完了している場合、この欄には年間の精算後の所得税額が記載されます。
ただし、源泉徴収票に記載された源泉徴収税額そのものが還付金額というわけではありません。実際の還付額を把握するには、給与明細に記載された年末調整の精算額を確認するのが分かりやすい方法です。
還付額が分からないときの確認手順- 1月から12月までの給与明細を確認し、所得税の天引き額を把握する。
- 年末調整後の給与明細で還付額または追加徴収額を確認する。
- 源泉徴収票の源泉徴収税額を確認する。
- 表示内容に疑問がある場合は、勤務先の給与担当者に精算方法を問い合わせる。
なお、源泉徴収票は年間の税額を確認するための書類であり、医療費控除や寄附金控除などの申告状況まで含めたすべての税務情報が反映されているわけではありません。年末調整後に追加の控除を受ける場合は、確定申告も検討しましょう。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:年末調整の還付金は平均でいくら戻ってきますか?
A1:全員に共通する還付金の金額はありません。年間給与、賞与、毎月の源泉徴収額、扶養控除、生命保険料控除、住宅ローン控除などによって変わります。国税庁の公式設例では11万5,270円の還付例がありますが、これは特定条件の計算結果であり、一般的な平均額ではありません。
Q2:年末調整の還付金はいつ振り込まれますか?
A2:一般的には12月の給与支給時ですが、勤務先の給与計算や年末調整の処理状況によっては翌年1月になる場合もあります。具体的な支給日は勤務先に確認してください。
Q3:2026年は基礎控除の引き上げで全員の還付金が増えますか?
A3:必ずしも全員の還付金が増えるわけではありません。令和8年分は基礎控除や給与所得控除の改正によって所得税が軽減される可能性がありますが、実際の還付額は源泉徴収額や所得区分、各種控除によって異なります。
Q4:年末調整でお金が戻らないのはなぜですか?
A4:年間の源泉徴収税額と年調年税額が一致している場合や、源泉徴収額が不足している場合は還付されません。また、所得税がほとんど発生していない場合や、控除の対象になっていない場合もあります。
Q5:年末調整で生命保険料控除を申告すると、保険料がそのまま戻りますか?
A5:いいえ。生命保険料控除は、支払った保険料に応じた一定額を課税所得から差し引く制度です。保険料そのものが還付されるわけではありません。実際に軽減される税額は所得税率などによって異なります。
Q6:住宅ローン控除を初めて受ける場合、年末調整だけで手続きできますか?
A6:原則として初年度は確定申告が必要です。2年目以降は所定の申告書類を勤務先に提出することで、年末調整で控除を受けられます。
年末調整で戻ってくるお金は、毎月の給与や賞与から差し引かれた源泉徴収税額と、年間の所得・控除を反映して計算した年調年税額との差額です。源泉徴収税額が多ければ還付され、少なければ追加徴収されます。
2026年(令和8年)は、基礎控除の引き上げ、給与所得控除の最低保障額74万円への引き上げ、扶養親族等の所得要件の変更などが行われます。特に、これらの変更は原則として12月1日から適用されるため、12月の年末調整で正しく反映されているかが重要です。
【プロの結論】 還付金を正しく受け取るために大切なのは、還付額の大きさだけを気にすることではありません。自分が受けられる控除を把握し、申告書や控除証明書を漏れなく提出し、2026年の改正内容が正しく適用されているか確認することです。
特に、扶養親族の年間収入、配偶者の所得、生命保険料の契約区分、住宅ローン控除の適用年数は見落としやすいポイントです。給与明細と源泉徴収票を照らし合わせれば、還付金の有無や年間の所得税額も確認できます。
2026年の年末調整では、前年までと同じ感覚で申告書を提出するのではなく、令和8年分の新しい控除額と所得要件を確認することが、税金を払い過ぎないための第一歩になります。
主な根拠資料:国税庁「令和8年分年末調整のしかた」「令和8年度税制改正による所得税の基礎控除の引上げ等について」「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」「給与所得者(従業員)の方へ(令和8年分)」、財務省「令和8年度税制改正の大綱」。